Abschlagsrechnung Vorlage 2026: Muster als PDF, Word und Excel
Abschlagsrechnung Vorlage 2026 als PDF, Word und Excel: Abschlag nach § 632a BGB, Umsatzsteuer auf Anzahlungen, Rechenbeispiel bis zur Schlussrechnung.
- Word
- Excel
- Ohne Registrierung
- Stand 2026
- Aktualisiert am
Vorlage herunterladen, kostenlos und ohne Anmeldung
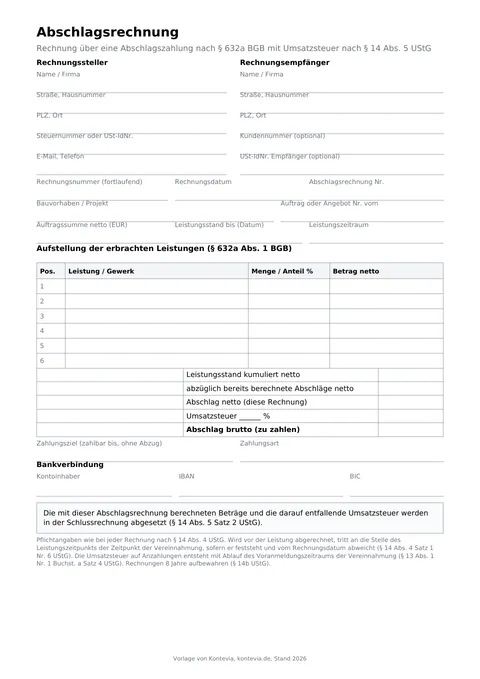 Vorschau, Seite 1 von 1
Text der Vorlage: Abschlagsrechnung
Derselbe Inhalt wie im PDF und in der Word-Datei oben: alle Felder, Tabellen und Hinweise. Linien markieren Felder zum Ausfüllen.
Abschlagsrechnung
Rechnung über eine Abschlagszahlung nach § 632a BGB mit Umsatzsteuer nach § 14 Abs. 5 UStG
Rechnungssteller
Name / Firma:
Straße, Hausnummer:
PLZ, Ort:
Steuernummer oder USt-IdNr.:
E-Mail, Telefon:
Rechnungsempfänger
Name / Firma:
Straße, Hausnummer:
PLZ, Ort:
Kundennummer (optional):
USt-IdNr. Empfänger (optional):
Rechnungsnummer (fortlaufend):Rechnungsdatum:Abschlagsrechnung Nr.:
Bauvorhaben / Projekt:Auftrag oder Angebot Nr. vom:
Auftragssumme netto (EUR):Leistungsstand bis (Datum):Leistungszeitraum:
Aufstellung der erbrachten Leistungen (§ 632a Abs. 1 BGB)
| Pos. | Leistung / Gewerk | Menge / Anteil % | Betrag netto |
|---|---|---|---|
| 1 | |||
| 2 | |||
| 3 |
In der Vorlage 6 Zeilen zum Ausfüllen.
Leistungsstand kumuliert netto:
abzüglich bereits berechnete Abschläge netto:
Abschlag netto (diese Rechnung):
Umsatzsteuer ______ %:
Abschlag brutto (zu zahlen):
Zahlungsziel (zahlbar bis, ohne Abzug):Zahlungsart:
Bankverbindung
Kontoinhaber:IBAN:BIC:
Die mit dieser Abschlagsrechnung berechneten Beträge und die darauf entfallende Umsatzsteuer werden in der Schlussrechnung abgesetzt (§ 14 Abs. 5 Satz 2 UStG).
Pflichtangaben wie bei jeder Rechnung nach § 14 Abs. 4 UStG. Wird vor der Leistung abgerechnet, tritt an die Stelle des Leistungszeitpunkts der Zeitpunkt der Vereinnahmung, sofern er feststeht und vom Rechnungsdatum abweicht (§ 14 Abs. 4 Satz 1 Nr. 6 UStG). Die Umsatzsteuer auf Anzahlungen entsteht mit Ablauf des Voranmeldungszeitraums der Vereinnahmung (§ 13 Abs. 1 Nr. 1 Buchst. a Satz 4 UStG). Rechnungen 8 Jahre aufbewahren (§ 14b UStG).
Die Vorlage ist eine Abschlagsrechnung für Handwerk, Bau, Agenturen und alle Aufträge, die über Wochen oder Monate laufen. Sie enthält Rechnungssteller und Rechnungsempfänger mit Steuernummer oder USt-IdNr., fortlaufende Rechnungsnummer, Rechnungsdatum und die laufende Nummer des Abschlags, Bauvorhaben oder Projekt mit Auftragsbezug, Auftragssumme netto, Leistungsstand und Leistungszeitraum, eine Aufstellung der erbrachten Leistungen nach § 632a Absatz 1 BGB sowie die Rechnung vom kumulierten Leistungsstand über die bereits berechneten Abschläge bis zum Abschlag brutto. Dazu kommen Zahlungsziel, Bankverbindung und der Hinweis, dass die Abschläge in der Schlussrechnung abgesetzt werden. Die Excel-Datei rechnet Leistungsstand, Abschlag netto, Umsatzsteuer, Zahlbetrag und den Anteil an der Auftragssumme selbst aus; Sie tragen nur die Positionen, den Steuersatz und die bisherigen Abschläge ein.
Was ist eine Abschlagsrechnung?
Mit einer Abschlagsrechnung verlangt der Unternehmer einen Teil der Vergütung, bevor das ganze Werk fertig ist. Ohne Vereinbarung wäre die Vergütung bei einem Werkvertrag erst mit der Abnahme fällig (§ 641 Absatz 1 BGB). § 632a Absatz 1 BGB gibt dem Unternehmer aber einen Anspruch auf Abschlagszahlungen in Höhe des Wertes der bereits erbrachten und vertraglich geschuldeten Leistungen. Die Leistungen sind durch eine Aufstellung nachzuweisen, die eine rasche und sichere Beurteilung ermöglicht. Sind sie nicht vertragsgemäß, darf der Besteller einen angemessenen Teil des Abschlags verweigern.
Für die Aufstellung genügt eine Tabelle mit Gewerk, Menge oder Fertigstellungsanteil und Betrag. Bei Stundenarbeiten hängen Sie den Leistungsnachweis an.
Abschlag, Anzahlung, Teilrechnung, Schlussrechnung
| Begriff | Wofür | Umsatzsteuer |
|---|---|---|
| Anzahlung (Vorauszahlung) | Zahlung vor Beginn der Leistung, etwa für Material | Steuer entsteht mit Ablauf des Voranmeldungszeitraums der Vereinnahmung |
| Abschlagsrechnung | Zahlung nach Baufortschritt, Werk noch nicht abgenommen | Wie Anzahlung: Steuer auf das vereinnahmte Teilentgelt |
| Teilrechnung | Abschließende Abrechnung einer wirtschaftlich teilbaren Teilleistung mit gesondert vereinbartem Entgelt | Steuer entsteht mit Ausführung der Teilleistung |
| Schlussrechnung | Abrechnung der gesamten Leistung nach Fertigstellung | Gesamte Steuer, abzüglich der Steuer aus Abschlägen |
Umsatzsteuerlich ist der Abschlag meist eine Anzahlung, weil die Leistung erst mit der Abnahme ausgeführt ist. Wird das Entgelt oder ein Teil davon vereinnahmt, bevor die Leistung ausgeführt ist, entsteht die Steuer insoweit mit Ablauf des Voranmeldungszeitraums, in dem es vereinnahmt wurde (§ 13 Absatz 1 Nummer 1 Buchstabe a Satz 4 UStG). Wer nach vereinbarten Entgelten versteuert, meldet die Steuer auf einen Abschlag also erst, wenn das Geld eingegangen ist. Eine Teilrechnung liegt dagegen nur vor, wenn für bestimmte Teile einer wirtschaftlich teilbaren Leistung das Entgelt gesondert vereinbart ist (§ 13 Absatz 1 Nummer 1 Buchstabe a Satz 2 und 3 UStG).
Für den Kunden gilt: Die Vorsteuer aus einer Abschlagsrechnung ist abziehbar, wenn die Rechnung vorliegt und die Zahlung geleistet worden ist (§ 15 Absatz 1 Satz 1 Nummer 1 Satz 3 UStG).
Rechenbeispiel bis zur Schlussrechnung
Ein Malerbetrieb renoviert ein Büro, Auftragssumme 40.000 Euro netto, 19 Prozent Umsatzsteuer.
| Dokument | Leistungsstand netto | abzüglich bisherige Abschläge | Betrag netto | USt 19 % | Brutto |
|---|---|---|---|---|---|
| 1. Abschlagsrechnung | 10.000,00 | 0,00 | 10.000,00 | 1.900,00 | 11.900,00 |
| 2. Abschlagsrechnung | 25.000,00 | 10.000,00 | 15.000,00 | 2.850,00 | 17.850,00 |
| Schlussrechnung | 40.000,00 | 25.000,00 | 15.000,00 | 2.850,00 | 17.850,00 |
Die Schlussrechnung weist die gesamte Leistung aus: 40.000 Euro netto, 7.600 Euro Umsatzsteuer, 47.600 Euro brutto. Davon zieht sie die vereinnahmten Abschläge (25.000 Euro netto) und die darauf entfallende Umsatzsteuer (4.750 Euro) ab. Das verlangt § 14 Absatz 5 Satz 2 UStG, wenn über die Teilentgelte Rechnungen ausgestellt wurden. Fehlt der Abzug der Steuer, schuldet der Unternehmer die doppelt ausgewiesene Steuer nach § 14c UStG.
Pflichtangaben
Eine Abschlagsrechnung ist eine vollständige Rechnung. Nach § 14 Absatz 5 Satz 1 UStG gelten die Absätze 1 bis 4 sinngemäß, wenn ein Entgelt für eine noch nicht ausgeführte Leistung vereinnahmt wird.
| Feld der Vorlage | Anforderung | Grundlage |
|---|---|---|
| Rechnungssteller, Rechnungsempfänger | Vollständiger Name und vollständige Anschrift | § 14 Abs. 4 Satz 1 Nr. 1 UStG |
| Steuernummer oder USt-IdNr. | Des leistenden Unternehmers | § 14 Abs. 4 Satz 1 Nr. 2 UStG |
| Rechnungsdatum | Ausstellungsdatum | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Rechnungsnummer (fortlaufend) | Einmalig, aus der normalen Nummernfolge | § 14 Abs. 4 Satz 1 Nr. 4 UStG |
| Bauvorhaben, Aufstellung der Leistungen | Art und Umfang der Leistung | § 14 Abs. 4 Satz 1 Nr. 5 UStG, § 632a Abs. 1 BGB |
| Leistungszeitraum oder Zeitpunkt der Vereinnahmung | Bei Abrechnung vor der Leistung der Zeitpunkt der Vereinnahmung, sofern er feststeht und vom Rechnungsdatum abweicht | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Abschlag netto, Steuersatz, Umsatzsteuer | Entgelt, Steuersatz und Steuerbetrag | § 14 Abs. 4 Satz 1 Nr. 7 und 8 UStG |
| Hinweis auf Abzug in der Schlussrechnung | Abschläge und Steuer werden abgesetzt | § 14 Abs. 5 Satz 2 UStG |
So füllen Sie die Vorlage aus
- Parteien und Steuernummer oder USt-IdNr. eintragen.
- Rechnungsnummer aus Ihrer normalen Rechnungsfolge vergeben und den Abschlag nummerieren: 1., 2., 3. Abschlagsrechnung.
- Bauvorhaben, Auftrag oder Angebot und die Auftragssumme netto angeben.
- In der Aufstellung die bis zum Stichtag erbrachten Leistungen erfassen, je Gewerk mit Menge oder Fertigstellungsanteil. Die Summe ist der Leistungsstand kumuliert.
- Bereits berechnete Abschläge netto abziehen. Excel ermittelt den Abschlag netto, die Umsatzsteuer und den Zahlbetrag.
- Zahlungsziel und Bankverbindung ergänzen. Bei VOB/B-Verträgen gelten die dort vereinbarten Fristen.
- Alle Abschlagsrechnungen bis zur Schlussrechnung aufbewahren, denn dort werden sie einzeln abgezogen.
Seit 2025 müssen Unternehmen E-Rechnungen empfangen können. Bis zum 31. Dezember 2026 dürfen Sie Rechnungen an andere Unternehmer weiter auf Papier oder mit Zustimmung des Empfängers als PDF schicken, für Unternehmen bis 800.000 Euro Vorjahresumsatz gilt das bis Ende 2027 (§ 27 Absatz 38 UStG). Danach ist eine E-Rechnung Pflicht, auch für Abschlagsrechnungen an Unternehmer.
Häufige Fehler
- Abschläge in der Schlussrechnung nicht abgezogen. Dann ist die Steuer doppelt ausgewiesen.
- Nur die Nettobeträge der Abschläge abgezogen, nicht die darauf entfallende Umsatzsteuer.
- Keine Aufstellung der Leistungen. Ohne Nachweis kann der Kunde den Abschlag verweigern.
- Abschlag höher als der Wert der erbrachten Leistung. § 632a BGB deckt nur den Wert, der tatsächlich geleistet wurde.
- Eigene Nummernfolge "A-1, A-2" ohne Bezug zur Rechnungsnummer. Die Nummer muss einmalig sein und in Ihre fortlaufende Nummerierung passen.
- Umsatzsteuer auf den Abschlag erst mit der Schlussrechnung angemeldet. Sie entsteht schon mit der Vereinnahmung.
Muss auf einer Abschlagsrechnung Umsatzsteuer stehen?
Ja, wenn der Unternehmer nicht Kleinunternehmer ist. Eine Abschlagsrechnung ist eine Rechnung nach § 14 Absatz 5 UStG mit allen Pflichtangaben, also auch mit Steuersatz und Steuerbetrag. Die Steuer entsteht, sobald der Abschlag bezahlt ist, und der Kunde kann sie dann als Vorsteuer abziehen.
Was ist der Unterschied zwischen Abschlagsrechnung und Teilrechnung?
Eine Teilrechnung rechnet eine abgeschlossene, wirtschaftlich teilbare Teilleistung endgültig ab, für die ein eigenes Entgelt vereinbart ist. Eine Abschlagsrechnung verlangt dagegen eine Zahlung auf eine noch nicht fertige Gesamtleistung und wird in der Schlussrechnung wieder abgezogen.
Wie viele Abschlagsrechnungen darf ich stellen?
Das Gesetz begrenzt die Zahl nicht. Jeder Abschlag darf aber nur den Wert der bis dahin erbrachten, vertraglich geschuldeten Leistungen abdecken (§ 632a Absatz 1 BGB). Üblich sind Abschläge nach Baufortschritt oder in einem im Vertrag vereinbarten Zahlungsplan.
Wie buche ich eine Abschlagsrechnung?
Erhaltene Anzahlungen werden beim leistenden Unternehmer bis zur Schlussrechnung auf einem eigenen Konto für erhaltene Anzahlungen gebucht und mit der Schlussrechnung aufgelöst. Welche Konten in SKR03 oder SKR04 passen, stimmen Sie mit Ihrer Steuerkanzlei ab; einen Überblick gibt die Seite zum Kontenrahmen SKR03 und SKR04.
Was Kontevia dabei übernimmt
Kontevia startet in Deutschland mit ersten Pilotbetrieben. So ist der Ablauf angelegt:
Sie senden Abschlagsrechnungen, die Sie erhalten, als Foto, PDF oder E-Rechnung per WhatsApp, E-Mail oder Upload. Kontevia liest Rechnungsnummer, Abschlagsnummer, Beträge und Steuer aus, ordnet alle Abschläge demselben Projekt zu und prüft bei der Schlussrechnung, ob die bereits gezahlten Abschläge abgezogen sind. Ihr Steuerberater erhält die Belege mit einem Buchungsvorschlag und übernimmt die Prüfung und Buchung.
Vorlage herunterladen, kostenlos und ohne Anmeldung
Verwandte Seiten
- Rechnung Vorlage 2026: Word, Excel und PDF mit allen Pflichtangaben
- Kostenvoranschlag Vorlage 2026: PDF, Word und Excel kostenlos
- Auftragsbestätigung Vorlage 2026: PDF, Word und Excel kostenlos
- Leistungsnachweis Vorlage 2026: PDF, Word und Excel kostenlos
- Pflichtangaben einer Rechnung (§ 14 UStG)
- E-Rechnung
- Umsatzsteuer Rechner 2026
Quellen und Rechtsgrundlagen
- § 632a BGB Abschlagszahlungen, gesetze-im-internet.de
- § 641 BGB Fälligkeit der Vergütung, gesetze-im-internet.de
- § 13 UStG Entstehung der Steuer (Absatz 1 Nummer 1 Buchstabe a), gesetze-im-internet.de
- § 14 UStG Ausstellung von Rechnungen (Absatz 4 und 5), gesetze-im-internet.de
- § 15 UStG Vorsteuerabzug, gesetze-im-internet.de
- § 14b UStG Aufbewahrung von Rechnungen, gesetze-im-internet.de
- § 27 Abs. 38 UStG Übergangsregelung zur E-Rechnung, gesetze-im-internet.de
E-Rechnungen und Kassenbons an einem Ort
Leiten Sie Rechnungen per E-Mail weiter oder fotografieren Sie den Beleg. Kontevia liest jede Position aus und übergibt die Belege an Ihre Steuerkanzlei, auch direkt in DATEV Unternehmen online. Die ersten Betriebe starten kostenlos und mit persönlicher Einrichtung.