Rechnung Reverse Charge Vorlage 2026: PDF, Word und Excel nach § 13b UStG
Reverse-Charge-Rechnung Vorlage 2026 als PDF, Word und Excel: Pflichtangabe nach § 14a UStG, USt-IdNr., Frist bis zum 15. des Folgemonats, Zusammenfassende Meldung.
- Word
- Excel
- Ohne Registrierung
- Stand 2026
- Aktualisiert am
Vorlage herunterladen, kostenlos und ohne Anmeldung
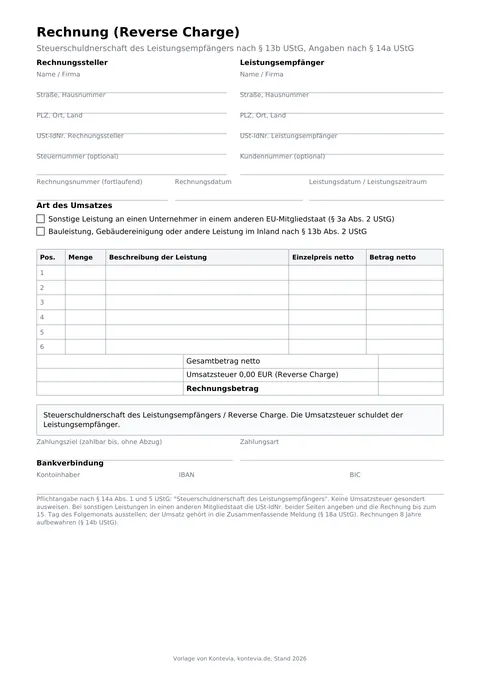 Vorschau, Seite 1 von 1
Text der Vorlage: Rechnung (Reverse Charge)
Derselbe Inhalt wie im PDF und in der Word-Datei oben: alle Felder, Tabellen und Hinweise. Linien markieren Felder zum Ausfüllen.
Rechnung (Reverse Charge)
Steuerschuldnerschaft des Leistungsempfängers nach § 13b UStG, Angaben nach § 14a UStG
Rechnungssteller
Name / Firma:
Straße, Hausnummer:
PLZ, Ort, Land:
USt-IdNr. Rechnungssteller:
Steuernummer (optional):
Leistungsempfänger
Name / Firma:
Straße, Hausnummer:
PLZ, Ort, Land:
USt-IdNr. Leistungsempfänger:
Kundennummer (optional):
Rechnungsnummer (fortlaufend):Rechnungsdatum:Leistungsdatum / Leistungszeitraum:
Art des Umsatzes
- Sonstige Leistung an einen Unternehmer in einem anderen EU-Mitgliedstaat (§ 3a Abs. 2 UStG)
- Bauleistung, Gebäudereinigung oder andere Leistung im Inland nach § 13b Abs. 2 UStG
| Pos. | Menge | Beschreibung der Leistung | Einzelpreis netto | Betrag netto |
|---|---|---|---|---|
| 1 | ||||
| 2 | ||||
| 3 |
In der Vorlage 6 Zeilen zum Ausfüllen.
Gesamtbetrag netto:
Umsatzsteuer 0,00 EUR (Reverse Charge):
Rechnungsbetrag:
Steuerschuldnerschaft des Leistungsempfängers / Reverse Charge. Die Umsatzsteuer schuldet der Leistungsempfänger.
Zahlungsziel (zahlbar bis, ohne Abzug):Zahlungsart:
Bankverbindung
Kontoinhaber:IBAN:BIC:
Pflichtangabe nach § 14a Abs. 1 und 5 UStG: "Steuerschuldnerschaft des Leistungsempfängers". Keine Umsatzsteuer gesondert ausweisen. Bei sonstigen Leistungen in einen anderen Mitgliedstaat die USt-IdNr. beider Seiten angeben und die Rechnung bis zum 15. Tag des Folgemonats ausstellen; der Umsatz gehört in die Zusammenfassende Meldung (§ 18a UStG). Rechnungen 8 Jahre aufbewahren (§ 14b UStG).
Die Vorlage ist eine Rechnung ohne Umsatzsteuer für Fälle, in denen nicht Sie, sondern Ihr Kunde die Steuer schuldet. Sie enthält Rechnungssteller und Leistungsempfänger jeweils mit Land und USt-IdNr., Rechnungsnummer, Rechnungsdatum und Leistungszeitraum, Ankreuzfelder für die Art des Umsatzes (sonstige Leistung an einen Unternehmer in einem anderen EU-Mitgliedstaat oder Leistung im Inland nach § 13b Absatz 2 UStG, etwa Bauleistung oder Gebäudereinigung), eine Positionstabelle mit Nettobeträgen, den Gesamtbetrag, den Pflichtvermerk "Steuerschuldnerschaft des Leistungsempfängers", Zahlungsziel und Bankverbindung. Sie liegt als PDF, als Word-Datei und als Excel-Datei vor, die Positionen und Rechnungsbetrag berechnet und die Umsatzsteuer fest auf 0,00 Euro setzt.
Was Reverse Charge bedeutet
Im Normalfall schuldet der leistende Unternehmer die Umsatzsteuer, weist sie in der Rechnung aus und führt sie an das Finanzamt ab. Beim Reverse-Charge-Verfahren nach § 13b UStG geht die Steuerschuld auf den Leistungsempfänger über. Der Leistende stellt eine Nettorechnung aus, der Empfänger meldet die Steuer in seiner Umsatzsteuervoranmeldung an und kann sie unter den üblichen Voraussetzungen zugleich als Vorsteuer abziehen.
Zwei Fallgruppen sind für kleine Betriebe typisch:
- Sonstige Leistungen an Unternehmer in einem anderen EU-Mitgliedstaat, etwa Beratung, Softwareentwicklung, Design oder Vermittlung. Der Leistungsort liegt nach § 3a Absatz 2 UStG am Sitz des Kunden, die Steuer schuldet dort der Kunde.
- Inländische Umsätze nach § 13b Absatz 2 UStG, zum Beispiel Bauleistungen an Bauunternehmer, Gebäudereinigung an Unternehmer, die selbst solche Leistungen erbringen, oder Lieferungen von Schrott. Ob die Steuerschuld übergeht, hängt hier von der Art der Leistung und vom Empfänger ab (§ 13b Absatz 5 UStG). Bei Bauleistungen und Gebäudereinigung weist der Kunde das in der Regel mit einer Bescheinigung seines Finanzamts nach.
Pflichtangaben
Die Reverse-Charge-Rechnung braucht alle Angaben nach § 14 Absatz 4 UStG, mit zwei Besonderheiten aus § 14a UStG.
| Feld der Vorlage | Anforderung | Grundlage |
|---|---|---|
| Rechnungssteller und Leistungsempfänger (Name, Anschrift, Land) | Vollständiger Name und Anschrift beider Seiten | § 14 Abs. 4 Satz 1 Nr. 1 UStG |
| USt-IdNr. Rechnungssteller und Leistungsempfänger | Bei sonstigen Leistungen in einen anderen Mitgliedstaat beide Nummern | § 14a Abs. 1 Satz 3 UStG |
| Steuernummer (optional) | Im Inland Steuernummer oder USt-IdNr. des Leistenden | § 14 Abs. 4 Satz 1 Nr. 2 UStG |
| Rechnungsnummer, Rechnungsdatum | Fortlaufende Nummer, Ausstellungsdatum | § 14 Abs. 4 Satz 1 Nr. 3 und 4 UStG |
| Leistungsdatum / Leistungszeitraum | Zeitpunkt der Leistung | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Positionen | Menge und Art der Lieferung oder Umfang und Art der Leistung | § 14 Abs. 4 Satz 1 Nr. 5 UStG |
| Gesamtbetrag netto | Entgelt | § 14 Abs. 4 Satz 1 Nr. 7 UStG |
| Umsatzsteuer 0,00 EUR | Kein gesonderter Steuerausweis | § 14a Abs. 5 Satz 2 UStG |
| Vermerk "Steuerschuldnerschaft des Leistungsempfängers" | Wörtliche Angabe | § 14a Abs. 1 Satz 1 und Abs. 5 Satz 1 UStG |
Frist und Zusammenfassende Meldung
Für sonstige Leistungen an Unternehmer in einem anderen Mitgliedstaat muss die Rechnung bis zum fünfzehnten Tag des Monats ausgestellt werden, der auf den Monat der Leistung folgt (§ 14a Absatz 1 Satz 2 UStG). Eine Beratung im Oktober 2026 ist also bis zum 15. November 2026 abzurechnen. Diese Umsätze gehören außerdem in die Zusammenfassende Meldung an das Bundeszentralamt für Steuern, für sonstige Leistungen bis zum 25. Tag nach Ablauf des Kalendervierteljahres (§ 18a Absatz 2 UStG).
Reverse Charge oder innergemeinschaftliche Lieferung
Wer Waren an einen Unternehmer in einem anderen Mitgliedstaat liefert, nutzt kein Reverse-Charge-Verfahren. Das ist eine innergemeinschaftliche Lieferung, die unter den Voraussetzungen von § 4 Nummer 1 Buchstabe b UStG steuerfrei ist. Die Rechnung braucht dann einen Hinweis auf die Steuerbefreiung, die USt-IdNr. beider Seiten und muss ebenfalls bis zum 15. des Folgemonats ausgestellt werden (§ 14a Absatz 3 UStG). Diese Vorlage ist für Leistungen mit Übergang der Steuerschuld gedacht; für Warenlieferungen in die EU passen Sie den Vermerk entsprechend an.
So füllen Sie die Vorlage aus
- Prüfen Sie die USt-IdNr. des Kunden, zum Beispiel über die Bestätigungsabfrage des Bundeszentralamts für Steuern, und tragen Sie beide Nummern ein.
- Kreuzen Sie die Art des Umsatzes an.
- Erfassen Sie Leistungszeitraum, Mengen, Beschreibung und Nettopreise. Die Excel-Datei rechnet den Rechnungsbetrag, die Umsatzsteuer bleibt 0,00 Euro.
- Lassen Sie den Vermerk "Steuerschuldnerschaft des Leistungsempfängers" unverändert stehen. Ein englischer Zusatz "Reverse Charge" ist bei ausländischen Kunden hilfreich.
- Stellen Sie die Rechnung fristgerecht aus und melden Sie EU-Leistungen in der Umsatzsteuervoranmeldung und der Zusammenfassenden Meldung.
- Bewahren Sie die Rechnung acht Jahre auf (§ 14b UStG).
Häufige Fehler
- Umsatzsteuer trotzdem ausgewiesen. Dann wird der ausgewiesene Betrag nach § 14c UStG geschuldet.
- Pflichtvermerk fehlt oder ist nur "steuerfrei". Bei Reverse Charge ist die Formulierung "Steuerschuldnerschaft des Leistungsempfängers" vorgeschrieben.
- USt-IdNr. des Kunden fehlt oder ist ungültig.
- Reverse Charge bei Privatkunden angewendet. Der Übergang der Steuerschuld setzt einen Unternehmer oder eine juristische Person als Empfänger voraus.
- Warenlieferung in die EU als Reverse Charge abgerechnet statt als steuerfreie innergemeinschaftliche Lieferung.
- Zusammenfassende Meldung vergessen.
Wann muss ich eine Rechnung mit Reverse Charge schreiben?
Wenn der Kunde nach § 13b UStG oder nach dem Recht eines anderen Mitgliedstaats die Steuer schuldet, typischerweise bei sonstigen Leistungen an Unternehmer in der EU und bei bestimmten inländischen Leistungen wie Bauleistungen an Bauunternehmer. Ob die Voraussetzungen vorliegen, klären Sie im Zweifel mit Ihrem Steuerberater.
Welcher Text muss auf die Reverse-Charge-Rechnung?
Die Angabe "Steuerschuldnerschaft des Leistungsempfängers" (§ 14a Absatz 1 und 5 UStG). Bei Kunden im Ausland ergänzen viele Unternehmer "Reverse Charge" oder die entsprechende Formulierung in der Sprache des Kunden. Daneben gelten alle Angaben nach § 14 Absatz 4 UStG, aber ohne Steuerbetrag.
Gilt Reverse Charge auch für Kunden außerhalb der EU?
Bei sonstigen Leistungen an Unternehmer im Drittland liegt der Leistungsort nach § 3a Absatz 2 UStG ebenfalls beim Kunden, in Deutschland fällt dann keine Umsatzsteuer an. Wie der Kunde die Steuer in seinem Land behandelt, richtet sich nach dortigem Recht. Der deutsche Pflichtvermerk und die Zusammenfassende Meldung betreffen nur Leistungen in andere EU-Mitgliedstaaten.
Darf ich als Kleinunternehmer eine Reverse-Charge-Rechnung schreiben?
Kleinunternehmer weisen keine Umsatzsteuer aus. Ob bei einer Leistung an einen Unternehmer im EU-Ausland trotzdem Angaben zum Leistungsort und zur Steuerschuld des Empfängers nötig sind, hängt vom Einzelfall ab; stimmen Sie die Formulierung mit Ihrem Steuerberater ab. Mehr zur Regelung steht unter Kleinunternehmerregelung.
Was Kontevia dabei übernimmt
Kontevia startet in Deutschland mit ersten Pilotbetrieben. So ist der Ablauf angelegt:
Eingangsrechnungen mit Reverse Charge, etwa von Softwareanbietern aus dem EU-Ausland, senden Sie per WhatsApp, E-Mail oder Upload. Kontevia erkennt den Vermerk zur Steuerschuldnerschaft, die USt-IdNr. und den Nettobetrag, markiert die Rechnung für die Umsatzsteuervoranmeldung und legt sie unverändert im Archiv ab. Ihr Steuerberater erhält sie mit einem Buchungsvorschlag und übernimmt Prüfung und Buchung.
Vorlage herunterladen, kostenlos und ohne Anmeldung
Verwandte Seiten
Quellen und Rechtsgrundlagen
- § 13b UStG Leistungsempfänger als Steuerschuldner, gesetze-im-internet.de
- § 14a UStG Zusätzliche Pflichten bei der Ausstellung von Rechnungen in besonderen Fällen, gesetze-im-internet.de
- § 3a UStG Ort der sonstigen Leistung, gesetze-im-internet.de
- § 18a UStG Zusammenfassende Meldung, gesetze-im-internet.de
- § 14 UStG Ausstellung von Rechnungen, gesetze-im-internet.de
- § 14c UStG Unrichtiger oder unberechtigter Steuerausweis, gesetze-im-internet.de
- § 4 UStG Steuerbefreiungen (Nummer 1 Buchstabe b innergemeinschaftliche Lieferungen), gesetze-im-internet.de
E-Rechnungen und Kassenbons an einem Ort
Leiten Sie Rechnungen per E-Mail weiter oder fotografieren Sie den Beleg. Kontevia liest jede Position aus und übergibt die Belege an Ihre Steuerkanzlei, auch direkt in DATEV Unternehmen online. Die ersten Betriebe starten kostenlos und mit persönlicher Einrichtung.