Gutschrift Vorlage 2026: PDF, Word und Excel nach § 14 Abs. 2 UStG
Gutschrift Vorlage 2026 als PDF, Word und Excel: Abrechnung durch den Leistungsempfänger nach § 14 Abs. 2 UStG, Pflichtangaben, Unterschied zur Stornorechnung.
- Word
- Excel
- Ohne Registrierung
- Stand 2026
- Aktualisiert am
Vorlage herunterladen, kostenlos und ohne Anmeldung
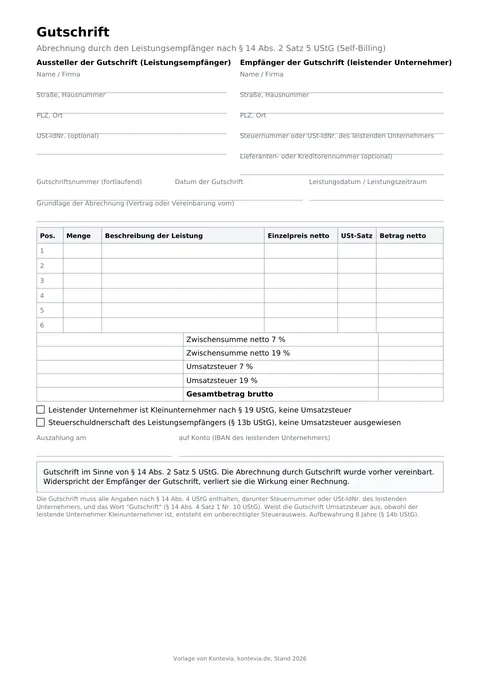 Vorschau, Seite 1 von 1
Text der Vorlage: Gutschrift
Derselbe Inhalt wie im PDF und in der Word-Datei oben: alle Felder, Tabellen und Hinweise. Linien markieren Felder zum Ausfüllen.
Gutschrift
Abrechnung durch den Leistungsempfänger nach § 14 Abs. 2 Satz 5 UStG (Self-Billing)
Aussteller der Gutschrift (Leistungsempfänger)
Name / Firma:
Straße, Hausnummer:
PLZ, Ort:
USt-IdNr. (optional):
Empfänger der Gutschrift (leistender Unternehmer)
Name / Firma:
Straße, Hausnummer:
PLZ, Ort:
Steuernummer oder USt-IdNr. des leistenden Unternehmers:
Lieferanten- oder Kreditorennummer (optional):
Gutschriftsnummer (fortlaufend):Datum der Gutschrift:Leistungsdatum / Leistungszeitraum:
Grundlage der Abrechnung (Vertrag oder Vereinbarung vom):
| Pos. | Menge | Beschreibung der Leistung | Einzelpreis netto | USt-Satz | Betrag netto |
|---|---|---|---|---|---|
| 1 | |||||
| 2 | |||||
| 3 |
In der Vorlage 6 Zeilen zum Ausfüllen.
Zwischensumme netto 7 %:
Zwischensumme netto 19 %:
Umsatzsteuer 7 %:
Umsatzsteuer 19 %:
Gesamtbetrag brutto:
- Leistender Unternehmer ist Kleinunternehmer nach § 19 UStG, keine Umsatzsteuer
- Steuerschuldnerschaft des Leistungsempfängers (§ 13b UStG), keine Umsatzsteuer ausgewiesen
Auszahlung am:auf Konto (IBAN des leistenden Unternehmers):
Gutschrift im Sinne von § 14 Abs. 2 Satz 5 UStG. Die Abrechnung durch Gutschrift wurde vorher vereinbart. Widerspricht der Empfänger der Gutschrift, verliert sie die Wirkung einer Rechnung.
Die Gutschrift muss alle Angaben nach § 14 Abs. 4 UStG enthalten, darunter Steuernummer oder USt-IdNr. des leistenden Unternehmers, und das Wort "Gutschrift" (§ 14 Abs. 4 Satz 1 Nr. 10 UStG). Weist die Gutschrift Umsatzsteuer aus, obwohl der leistende Unternehmer Kleinunternehmer ist, entsteht ein unberechtigter Steuerausweis. Aufbewahrung 8 Jahre (§ 14b UStG).
Die Vorlage ist eine Abrechnung, die nicht der Leistende, sondern der Empfänger der Leistung erstellt. Sie enthält zwei Parteienblöcke (Aussteller der Gutschrift als Leistungsempfänger, Empfänger der Gutschrift als leistender Unternehmer mit Steuernummer oder USt-IdNr.), Gutschriftsnummer, Datum, Leistungszeitraum, die Grundlage der Abrechnung, eine Positionstabelle mit Steuersatz je Zeile, Zwischensummen nach 7 und 19 Prozent, Ankreuzfelder für Kleinunternehmer und Reverse Charge, die Auszahlungsdaten und den Pflichtvermerk "Gutschrift". Sie liegt als PDF zum Ausdrucken, als Word-Datei zum Anpassen und als Excel-Datei vor, die Netto, Umsatzsteuer und Brutto je Steuersatz berechnet. Typische Fälle: Provisionsabrechnungen an Handelsvertreter, Ankauf von Altgold oder Schrott, Abrechnung von Fahrern, Künstlern oder Lieferanten nach gemessenen Mengen.
Was eine Gutschrift im Umsatzsteuerrecht ist
Normalerweise stellt der Unternehmer, der liefert oder leistet, die Rechnung aus. § 14 Absatz 2 Satz 5 UStG erlaubt die Umkehrung: Ein Unternehmer oder eine juristische Person als Leistungsempfänger darf über die Leistung abrechnen, sofern dies vorher vereinbart wurde. Das Gesetz nennt dieses Dokument Gutschrift, international heißt das Verfahren Self-Billing. Die Gutschrift ersetzt die Rechnung des Leistenden vollständig und berechtigt den Aussteller bei ordnungsgemäßen Angaben zum Vorsteuerabzug.
Zwei Bedingungen sind entscheidend. Erstens die vorherige Vereinbarung, am besten schriftlich im Rahmenvertrag. Zweitens darf der Empfänger nicht widersprechen: Nach § 14 Absatz 2 Satz 6 UStG verliert die Gutschrift die Wirkung einer Rechnung, sobald der Empfänger dem übermittelten Dokument widerspricht. Dann fehlt dem Aussteller die Rechnung für den Vorsteuerabzug.
Gutschrift oder Stornorechnung: der häufigste Irrtum
Im kaufmännischen Sprachgebrauch heißt auch die Korrektur oder Stornierung einer Rechnung oft "Gutschrift", etwa wenn ein Händler einem Kunden für eine Rücksendung Geld zurückgibt. Umsatzsteuerlich ist das keine Gutschrift, sondern eine Stornorechnung oder eine Rechnungskorrektur des ursprünglichen Rechnungsausstellers. Das Bundesfinanzministerium hat im Schreiben vom 25. Oktober 2013 klargestellt, dass die bloße Verwendung des Begriffs "Gutschrift" in einem solchen Dokument umsatzsteuerlich unbeachtlich ist und nicht zu einem unberechtigten Steuerausweis führt. Zur Klarheit empfiehlt sich trotzdem, Stornierungen als Stornorechnung zu bezeichnen und den Begriff Gutschrift für die Abrechnung durch den Leistungsempfänger zu reservieren.
| Merkmal | Gutschrift (§ 14 Abs. 2 Satz 5 UStG) | Stornorechnung, kaufmännische "Gutschrift" |
|---|---|---|
| Wer stellt aus | Leistungsempfänger | Leistender Unternehmer, der die Rechnung ausgestellt hat |
| Zweck | Abrechnung über eine erhaltene Leistung | Aufhebung oder Minderung einer eigenen Rechnung |
| Voraussetzung | Vorherige Vereinbarung | Keine, Bezug auf die Originalrechnung |
| Pflichtvermerk | Wort "Gutschrift" (§ 14 Abs. 4 Satz 1 Nr. 10 UStG) | Bezug auf Nummer und Datum der Originalrechnung |
| Beträge | Positiv, Zahlung an den Leistenden | Negativ, Erstattung an den Kunden |
Pflichtangaben
Eine Gutschrift ist eine Rechnung und muss alle Angaben nach § 14 Absatz 4 UStG enthalten. Die Vorlage bildet sie wie folgt ab.
| Feld der Vorlage | Anforderung | Grundlage |
|---|---|---|
| Aussteller und Empfänger der Gutschrift (Name, Anschrift) | Vollständiger Name und Anschrift von leistendem Unternehmer und Leistungsempfänger | § 14 Abs. 4 Satz 1 Nr. 1 UStG |
| Steuernummer oder USt-IdNr. des leistenden Unternehmers | Nummer des Leistenden, nicht des Ausstellers | § 14 Abs. 4 Satz 1 Nr. 2 UStG |
| Datum der Gutschrift | Ausstellungsdatum | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Gutschriftsnummer | Fortlaufende, einmalige Nummer, vom Aussteller vergeben | § 14 Abs. 4 Satz 1 Nr. 4 UStG |
| Positionen (Menge, Beschreibung) | Menge und Art der Lieferung oder Umfang und Art der Leistung | § 14 Abs. 4 Satz 1 Nr. 5 UStG |
| Leistungsdatum / Leistungszeitraum | Zeitpunkt der Lieferung oder Leistung | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Zwischensummen netto 7 und 19 Prozent | Entgelt nach Steuersätzen aufgeschlüsselt | § 14 Abs. 4 Satz 1 Nr. 7 UStG |
| Umsatzsteuer je Satz | Steuersatz und Steuerbetrag oder Hinweis auf eine Befreiung | § 14 Abs. 4 Satz 1 Nr. 8 UStG |
| Überschrift "Gutschrift" | Die Angabe "Gutschrift" | § 14 Abs. 4 Satz 1 Nr. 10 UStG |
So füllen Sie die Vorlage aus
- Prüfen Sie, ob die Abrechnung per Gutschrift mit dem Leistenden vereinbart ist, und tragen Sie die Vereinbarung im Feld "Grundlage der Abrechnung" ein.
- Tragen Sie Ihr Unternehmen als Aussteller und den Leistenden als Empfänger der Gutschrift ein, mit dessen Steuernummer oder USt-IdNr.
- Vergeben Sie eine Gutschriftsnummer aus einem eigenen Nummernkreis, zum Beispiel GS-2026-001. Sie darf sich nicht mit Ihren Ausgangsrechnungen überschneiden.
- Erfassen Sie Leistungszeitraum, Mengen, Beschreibung, Einzelpreis netto und Steuersatz je Zeile. In der Excel-Datei werden Netto, Umsatzsteuer und Brutto je Satz berechnet.
- Ist der Leistende Kleinunternehmer nach § 19 UStG, kreuzen Sie das entsprechende Feld an und setzen den Steuersatz auf 0 Prozent. Bei Leistungen, für die Sie selbst die Steuer nach § 13b UStG schulden, kreuzen Sie das Reverse-Charge-Feld an.
- Tragen Sie Auszahlungsdatum und IBAN des Leistenden ein und senden Sie die Gutschrift an den Leistenden. Bewahren Sie Ihr Exemplar acht Jahre auf (§ 14b UStG).
Häufige Fehler
- Keine vorherige Vereinbarung. Ohne sie ist das Dokument keine Gutschrift im Sinne von § 14 Absatz 2 Satz 5 UStG.
- Wort "Gutschrift" fehlt. Die Angabe ist Pflicht, ohne sie ist die Rechnung unvollständig.
- Eigene Steuernummer statt der des Leistenden eingetragen.
- Umsatzsteuer an einen Kleinunternehmer ausgewiesen. Widerspricht er nicht, kann er den ausgewiesenen Betrag nach § 14c UStG schulden, und der Vorsteuerabzug des Ausstellers ist gefährdet.
- Stornierungen der eigenen Ausgangsrechnungen als Gutschrift im Sinne des UStG behandelt. Dafür gibt es die Stornorechnung.
- Widerspruch des Leistenden übersehen. Nach einem Widerspruch braucht der Aussteller eine Rechnung des Leistenden.
Wann ist eine Gutschrift statt einer Rechnung sinnvoll?
Immer dann, wenn der Leistungsempfänger die Abrechnungsgrundlagen besser kennt als der Leistende: bei Provisionen auf Umsätze des Auftraggebers, bei Ankauf nach Gewicht oder Qualität, bei Fahrern, Subunternehmern oder Künstlern mit vielen kleinen Einsätzen. Der Leistende muss dann keine eigene Rechnung schreiben.
Muss die Gutschrift vom Empfänger bestätigt werden?
Nein. Das Gesetz verlangt eine vorherige Vereinbarung, aber keine Bestätigung jeder einzelnen Gutschrift. Die Gutschrift wirkt als Rechnung, solange der Empfänger nicht widerspricht (§ 14 Absatz 2 Satz 6 UStG). Prüfen sollte der Empfänger sie trotzdem, denn er schuldet einen zu hoch ausgewiesenen Steuerbetrag.
Darf eine Privatperson eine Gutschrift erhalten?
Aussteller einer Gutschrift kann nur ein Unternehmer oder eine juristische Person sein. Ist der Leistende eine Privatperson, schuldet er keine Umsatzsteuer, und die Gutschrift darf keine Steuer ausweisen. Für den Ankauf von Privatpersonen reicht in der Regel ein Ankaufbeleg ohne Steuerausweis.
Ist eine Rückerstattung an einen Kunden eine Gutschrift?
Umsatzsteuerlich nein. Wenn Sie als Verkäufer eine eigene Rechnung ganz oder teilweise zurücknehmen, ist das eine Stornorechnung oder Rechnungskorrektur. Dass sie im Alltag "Gutschrift" heißt, ist nach dem BMF-Schreiben vom 25. Oktober 2013 unschädlich, die Pflichtangaben einer Gutschrift nach § 14 Absatz 2 Satz 5 UStG gelten dafür aber nicht.
Wie lange muss ich Gutschriften aufbewahren?
Acht Jahre, gerechnet ab dem Ende des Kalenderjahres, in dem die Gutschrift ausgestellt wurde (§ 14b UStG, § 147 AO). Das gilt für den Aussteller wie für den Empfänger.
Was Kontevia dabei übernimmt
Kontevia startet in Deutschland mit ersten Pilotbetrieben. So ist der Ablauf angelegt:
Erhaltene und ausgestellte Gutschriften senden Sie per WhatsApp, E-Mail oder Upload. Kontevia erkennt Aussteller, Empfänger, Beträge und Steuersätze, prüft, ob das Wort "Gutschrift" und die Steuernummer des Leistenden vorhanden sind, und legt den Beleg unverändert im Archiv ab. Ihr Steuerberater erhält ihn mit einem Buchungsvorschlag und übernimmt Prüfung und Buchung.
Vorlage herunterladen, kostenlos und ohne Anmeldung
Verwandte Seiten
Quellen und Rechtsgrundlagen
- § 14 UStG Ausstellung von Rechnungen (Absatz 2 Satz 5 und 6 Gutschrift, Absatz 4 Satz 1 Nummer 10), gesetze-im-internet.de
- § 14c UStG Unrichtiger oder unberechtigter Steuerausweis, gesetze-im-internet.de
- § 14b UStG Aufbewahrung von Rechnungen, gesetze-im-internet.de
- § 19 UStG Besteuerung der Kleinunternehmer, gesetze-im-internet.de
- BMF-Schreiben vom 25.10.2013 zu den Rechnungsangaben, Begriff Gutschrift (Kopie der IHK München)
Vorlage ausgefüllt? Den Beleg einfach abfotografieren
Senden Sie den fertigen Beleg per WhatsApp oder E-Mail. Kontevia liest Betrag, Datum und Umsatzsteuer aus, prüft Pflichtangaben und legt den Beleg für Ihre Steuerkanzlei bereit. Die ersten Betriebe starten kostenlos und mit persönlicher Einrichtung.