Stornorechnung Vorlage 2026: Muster als PDF, Word und Excel
Stornorechnung Vorlage 2026 als PDF, Word und Excel: Rechnung richtig stornieren, Bezug auf das Original, negative Beträge, Storno oder Gutschrift.
- Word
- Excel
- Ohne Registrierung
- Stand 2026
- Aktualisiert am
Vorlage herunterladen, kostenlos und ohne Anmeldung
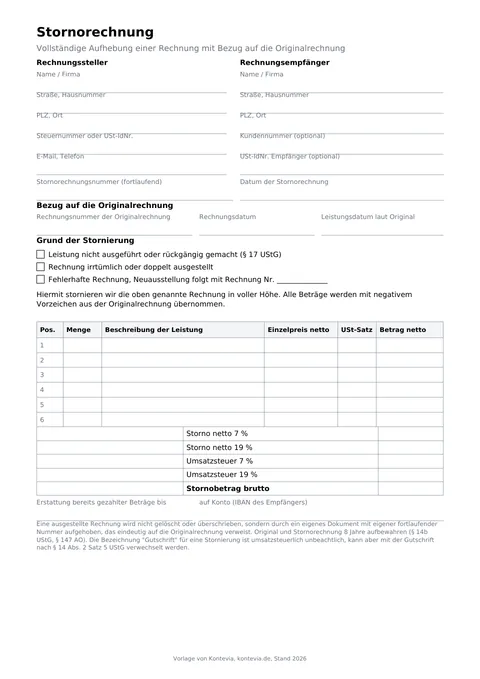 Vorschau, Seite 1 von 1
Text der Vorlage: Stornorechnung
Derselbe Inhalt wie im PDF und in der Word-Datei oben: alle Felder, Tabellen und Hinweise. Linien markieren Felder zum Ausfüllen.
Stornorechnung
Vollständige Aufhebung einer Rechnung mit Bezug auf die Originalrechnung
Rechnungssteller
Name / Firma:
Straße, Hausnummer:
PLZ, Ort:
Steuernummer oder USt-IdNr.:
E-Mail, Telefon:
Rechnungsempfänger
Name / Firma:
Straße, Hausnummer:
PLZ, Ort:
Kundennummer (optional):
USt-IdNr. Empfänger (optional):
Stornorechnungsnummer (fortlaufend):Datum der Stornorechnung:
Bezug auf die Originalrechnung
Rechnungsnummer der Originalrechnung:Rechnungsdatum:Leistungsdatum laut Original:
Grund der Stornierung
- Leistung nicht ausgeführt oder rückgängig gemacht (§ 17 UStG)
- Rechnung irrtümlich oder doppelt ausgestellt
- Fehlerhafte Rechnung, Neuausstellung folgt mit Rechnung Nr. ______________
Hiermit stornieren wir die oben genannte Rechnung in voller Höhe. Alle Beträge werden mit negativem Vorzeichen aus der Originalrechnung übernommen.
| Pos. | Menge | Beschreibung der Leistung | Einzelpreis netto | USt-Satz | Betrag netto |
|---|---|---|---|---|---|
| 1 | |||||
| 2 | |||||
| 3 |
In der Vorlage 6 Zeilen zum Ausfüllen.
Storno netto 7 %:
Storno netto 19 %:
Umsatzsteuer 7 %:
Umsatzsteuer 19 %:
Stornobetrag brutto:
Erstattung bereits gezahlter Beträge bis:auf Konto (IBAN des Empfängers):
Eine ausgestellte Rechnung wird nicht gelöscht oder überschrieben, sondern durch ein eigenes Dokument mit eigener fortlaufender Nummer aufgehoben, das eindeutig auf die Originalrechnung verweist. Original und Stornorechnung 8 Jahre aufbewahren (§ 14b UStG, § 147 AO). Die Bezeichnung "Gutschrift" für eine Stornierung ist umsatzsteuerlich unbeachtlich, kann aber mit der Gutschrift nach § 14 Abs. 2 Satz 5 UStG verwechselt werden.
Die Vorlage hebt eine bereits ausgestellte Rechnung vollständig auf. Sie enthält Rechnungssteller und Rechnungsempfänger, eine eigene fortlaufende Stornorechnungsnummer und das Datum der Stornierung, den Bezug auf die Originalrechnung mit Rechnungsnummer, Rechnungsdatum und Leistungsdatum, drei ankreuzbare Gründe, einen Mustertext für die Stornierung, eine Positionstabelle mit Steuersatz je Zeile, die Summen "Storno netto 7 %", "Storno netto 19 %", Umsatzsteuer je Satz und den Stornobetrag brutto sowie Felder für die Erstattung bereits gezahlter Beträge. In der Excel-Datei tragen Sie Mengen und Preise wie in der Originalrechnung ein; die Tabelle rechnet Netto, Umsatzsteuer und Brutto automatisch mit negativem Vorzeichen und fasst die Beträge je Steuersatz zusammen.
Was ist eine Stornorechnung?
Eine Stornorechnung ist ein eigenes Dokument, das eine fehlerhafte oder hinfällige Rechnung in voller Höhe aufhebt. Sie wiederholt die Positionen der Originalrechnung mit negativen Beträgen, sodass sich beide Belege in der Buchhaltung auf null ausgleichen. Eine ausgestellte Rechnung darf nicht gelöscht, überschrieben oder vernichtet werden: Die Rechnungsnummer nach § 14 Absatz 4 Satz 1 Nummer 4 UStG ist einmalig vergeben, und die Rechnung gehört nach § 14b UStG und § 147 AO acht Jahre in die Ablage. Lücken in der Nummernfolge fallen in jeder Betriebsprüfung auf.
Mustertext der Vorlage: "Hiermit stornieren wir die oben genannte Rechnung in voller Höhe. Alle Beträge werden mit negativem Vorzeichen aus der Originalrechnung übernommen."
Wann Sie stornieren und wann Sie korrigieren
| Situation | Richtiges Dokument |
|---|---|
| Auftrag storniert, Leistung nicht ausgeführt oder rückgängig gemacht | Stornorechnung, Änderung der Bemessungsgrundlage nach § 17 UStG |
| Rechnung irrtümlich doppelt oder an den falschen Kunden ausgestellt | Stornorechnung, bei falschem Kunden danach neue Rechnung |
| Viele Angaben falsch, Rechnung soll komplett neu | Stornorechnung und neue Rechnung mit neuer Nummer |
| Einzelne Angabe falsch oder fehlend, zum Beispiel Anschrift oder Leistungsdatum | Rechnungskorrektur nach § 31 Abs. 5 UStDV |
| Preisnachlass, Rücksendung eines Teils | Rechnungskorrektur über den Differenzbetrag |
| Kunde rechnet selbst über Ihre Leistung ab | Gutschrift nach § 14 Abs. 2 Satz 5 UStG |
Ist eine Leistung rückgängig gemacht worden oder wurde für eine vereinbarte Leistung ein Entgelt gezahlt, die Leistung aber nicht ausgeführt, berichtigt der leistende Unternehmer seine Umsatzsteuer und der Kunde seine Vorsteuer im Voranmeldungszeitraum der Änderung (§ 17 Absatz 1 und 2 UStG). War die Steuer dagegen von Anfang an zu hoch oder unberechtigt ausgewiesen, etwa bei einer doppelt ausgestellten Rechnung, schuldet der Aussteller den Betrag nach § 14c UStG, bis er die Rechnung gegenüber dem Empfänger berichtigt hat. Die Stornorechnung ist genau diese Berichtigung.
Stornorechnung oder Gutschrift?
Im Alltag wird eine Stornierung oft "Gutschrift" genannt. Umsatzsteuerlich ist eine Gutschrift aber etwas anderes: eine Rechnung, die der Leistungsempfänger nach vorheriger Vereinbarung über die Leistung seines Lieferanten ausstellt (§ 14 Absatz 2 Satz 5 UStG). Sie muss das Wort "Gutschrift" tragen (§ 14 Absatz 4 Satz 1 Nummer 10 UStG). Das Bundesfinanzministerium hat mit Schreiben vom 25. Oktober 2013 klargestellt, dass die Bezeichnung "Gutschrift" auf einem Dokument, das keine Gutschrift in diesem Sinn ist, umsatzsteuerlich unbeachtlich ist und für sich allein keine Steuer nach § 14c UStG auslöst. Um Verwechslungen zu vermeiden, nennen Sie das Dokument trotzdem Stornorechnung oder Rechnungskorrektur.
Pflichtangaben
Für die Stornorechnung gibt es keine eigene Liste im Gesetz. Sie muss aber eindeutig und spezifisch auf die Originalrechnung verweisen und dieselben Angaben enthalten, damit Empfänger und Finanzamt die Aufhebung nachvollziehen können.
| Feld der Vorlage | Anforderung | Grundlage |
|---|---|---|
| Rechnungssteller, Rechnungsempfänger | Wie in der Originalrechnung | § 14 Abs. 4 Satz 1 Nr. 1 UStG |
| Steuernummer oder USt-IdNr. | Des Ausstellers | § 14 Abs. 4 Satz 1 Nr. 2 UStG |
| Stornorechnungsnummer (fortlaufend) | Eigene Nummer, nicht die des Originals | § 14 Abs. 4 Satz 1 Nr. 4 UStG |
| Datum der Stornorechnung | Ausstellungsdatum, maßgeblich für den Zeitraum der Berichtigung | § 17 UStG |
| Nummer, Datum und Leistungsdatum der Originalrechnung | Eindeutiger Bezug | § 31 Abs. 5 UStDV sinngemäß |
| Grund der Stornierung | Nachvollziehbarkeit | § 147 AO, ordnungsmäßige Buchführung |
| Positionen mit negativen Beträgen, Steuer je Satz | Spiegelbild der Originalrechnung | § 14 Abs. 4 Satz 1 Nr. 7 und 8 UStG |
| Erstattung | Wann und wohin bereits gezahltes Geld zurückfließt | Vertrag |
So füllen Sie die Vorlage aus
- Parteien genau wie in der Originalrechnung eintragen.
- Eine neue Nummer aus Ihrer fortlaufenden Rechnungsfolge vergeben, zum Beispiel 2026-087, oder einen eigenen Storno-Nummernkreis wie ST-2026-004.
- Nummer, Datum und Leistungsdatum der Originalrechnung übernehmen.
- Grund ankreuzen. Folgt eine neue Rechnung, deren Nummer eintragen.
- Alle Positionen der Originalrechnung mit Menge, Einzelpreis und Steuersatz übertragen. Excel setzt die Beträge negativ, im PDF schreiben Sie ein Minus davor.
- Wurde schon gezahlt, Erstattungsdatum und Konto des Kunden angeben.
- Stornorechnung an den Kunden senden, eine Kopie zur Originalrechnung legen und beide acht Jahre aufbewahren.
Häufige Fehler
- Originalrechnung gelöscht oder im Programm überschrieben. Die Nummer fehlt dann in der Folge.
- Stornorechnung mit derselben Nummer wie das Original.
- Kein Bezug auf die Originalrechnung. Ohne Nummer und Datum ist nicht erkennbar, was storniert wird.
- Nur der Nettobetrag storniert, die Umsatzsteuer vergessen.
- Teilstorno als Stornorechnung bezeichnet. Für einen Teilbetrag ist die Rechnungskorrektur klarer.
- Stornierung nur intern gebucht und dem Kunden nicht geschickt. Die Berichtigung wirkt erst, wenn der Empfänger sie erhält.
Muss eine Stornorechnung eine eigene Rechnungsnummer haben?
Ja. Die Stornorechnung ist ein eigenes Dokument und bekommt eine eigene, einmalige Nummer, entweder aus der normalen Rechnungsfolge oder aus einem eigenen Nummernkreis für Stornos. Die Nummer der Originalrechnung steht zusätzlich als Bezug darauf.
Darf ich eine Rechnung einfach löschen statt zu stornieren?
Nein. Eine ausgestellte Rechnung ist ein Buchungsbeleg und nach § 147 AO und § 14b UStG acht Jahre aufzubewahren. Löschen erzeugt eine Lücke in der Nummernfolge und lässt eine ausgewiesene Steuer bestehen. Richtig ist eine Stornorechnung, die das Original vollständig aufhebt.
Was passiert mit der Umsatzsteuer bei einer Stornorechnung?
Der Aussteller mindert seine Umsatzsteuer, der Empfänger seine Vorsteuer, jeweils für den Voranmeldungszeitraum, in dem die Stornierung wirkt (§ 17 UStG). War die Steuer zu Unrecht ausgewiesen, schuldet der Aussteller sie nach § 14c UStG, bis er die Rechnung durch die Stornorechnung berichtigt hat.
Brauche ich nach einer Stornorechnung eine neue Rechnung?
Nur wenn die Leistung tatsächlich erbracht wurde und die ursprüngliche Rechnung lediglich fehlerhaft war. Dann stellen Sie eine neue Rechnung mit neuer Nummer und richtigen Angaben aus und verweisen in der Stornorechnung darauf. Wurde der Auftrag storniert, bleibt es bei der Stornorechnung.
Was Kontevia dabei übernimmt
Kontevia startet in Deutschland mit ersten Pilotbetrieben. So ist der Ablauf angelegt:
Erhalten Sie eine Stornorechnung von einem Lieferanten, senden Sie sie als Foto, PDF oder E-Rechnung per WhatsApp, E-Mail oder Upload. Kontevia erkennt den Bezug auf die Originalrechnung, verknüpft beide Belege und markiert die stornierte Rechnung, damit sie nicht doppelt bezahlt oder gebucht wird. Ihr Steuerberater erhält beide Belege mit einem Buchungsvorschlag und übernimmt die Prüfung und Buchung.
Vorlage herunterladen, kostenlos und ohne Anmeldung
Verwandte Seiten
Quellen und Rechtsgrundlagen
- § 14 UStG Ausstellung von Rechnungen, gesetze-im-internet.de
- § 14c UStG Unrichtiger oder unberechtigter Steuerausweis, gesetze-im-internet.de
- § 17 UStG Änderung der Bemessungsgrundlage, gesetze-im-internet.de
- § 31 UStDV Angaben in der Rechnung, gesetze-im-internet.de
- § 14b UStG Aufbewahrung von Rechnungen, gesetze-im-internet.de
- § 147 AO Ordnungsvorschriften für die Aufbewahrung von Unterlagen, gesetze-im-internet.de
- BMF-Schreiben vom 25.10.2013 zu §§ 14, 14a UStG (Begriff Gutschrift), bereitgestellt von der IHK München
E-Rechnungen und Kassenbons an einem Ort
Leiten Sie Rechnungen per E-Mail weiter oder fotografieren Sie den Beleg. Kontevia liest jede Position aus und übergibt die Belege an Ihre Steuerkanzlei, auch direkt in DATEV Unternehmen online. Die ersten Betriebe starten kostenlos und mit persönlicher Einrichtung.