Rechnungskorrektur Vorlage 2026: Muster als PDF, Word und Excel
Rechnungskorrektur Vorlage 2026 als PDF, Word und Excel: Rechnung berichtigen nach § 31 Abs. 5 UStDV, rückwirkend, Korrektur, Storno oder Gutschrift.
- Word
- Excel
- Ohne Registrierung
- Stand 2026
- Aktualisiert am
Vorlage herunterladen, kostenlos und ohne Anmeldung
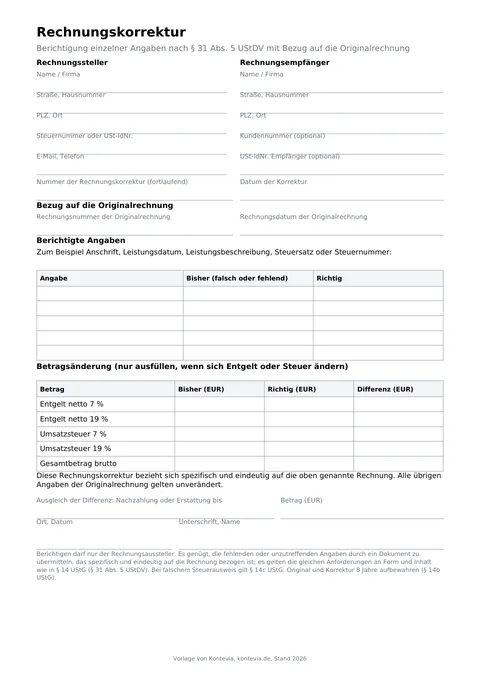 Vorschau, Seite 1 von 1
Text der Vorlage: Rechnungskorrektur
Derselbe Inhalt wie im PDF und in der Word-Datei oben: alle Felder, Tabellen und Hinweise. Linien markieren Felder zum Ausfüllen.
Rechnungskorrektur
Berichtigung einzelner Angaben nach § 31 Abs. 5 UStDV mit Bezug auf die Originalrechnung
Rechnungssteller
Name / Firma:
Straße, Hausnummer:
PLZ, Ort:
Steuernummer oder USt-IdNr.:
E-Mail, Telefon:
Rechnungsempfänger
Name / Firma:
Straße, Hausnummer:
PLZ, Ort:
Kundennummer (optional):
USt-IdNr. Empfänger (optional):
Nummer der Rechnungskorrektur (fortlaufend):Datum der Korrektur:
Bezug auf die Originalrechnung
Rechnungsnummer der Originalrechnung:Rechnungsdatum der Originalrechnung:
Berichtigte Angaben
Zum Beispiel Anschrift, Leistungsdatum, Leistungsbeschreibung, Steuersatz oder Steuernummer:
| Angabe | Bisher (falsch oder fehlend) | Richtig |
|---|---|---|
In der Vorlage 5 Zeilen zum Ausfüllen.
Betragsänderung (nur ausfüllen, wenn sich Entgelt oder Steuer ändern)
| Betrag | Bisher (EUR) | Richtig (EUR) | Differenz (EUR) |
|---|---|---|---|
| Entgelt netto 7 % | |||
| Entgelt netto 19 % | |||
| Umsatzsteuer 7 % | |||
| Umsatzsteuer 19 % | |||
| Gesamtbetrag brutto |
Diese Rechnungskorrektur bezieht sich spezifisch und eindeutig auf die oben genannte Rechnung. Alle übrigen Angaben der Originalrechnung gelten unverändert.
Ausgleich der Differenz: Nachzahlung oder Erstattung bis:Betrag (EUR):
Ort, Datum:Unterschrift, Name:
Berichtigen darf nur der Rechnungsaussteller. Es genügt, die fehlenden oder unzutreffenden Angaben durch ein Dokument zu übermitteln, das spezifisch und eindeutig auf die Rechnung bezogen ist; es gelten die gleichen Anforderungen an Form und Inhalt wie in § 14 UStG (§ 31 Abs. 5 UStDV). Bei falschem Steuerausweis gilt § 14c UStG. Original und Korrektur 8 Jahre aufbewahren (§ 14b UStG).
Die Vorlage berichtigt einzelne Angaben einer Rechnung, ohne die ganze Rechnung aufzuheben. Sie enthält Rechnungssteller und Rechnungsempfänger, eine eigene fortlaufende Nummer der Korrektur und ihr Datum, den Bezug auf die Originalrechnung mit Nummer und Datum, eine Tabelle "Berichtigte Angaben" mit den Spalten Angabe, Bisher und Richtig, eine zweite Tabelle für Betragsänderungen (Entgelt netto 7 und 19 Prozent, Umsatzsteuer 7 und 19 Prozent, Gesamtbetrag brutto, jeweils bisher, richtig und Differenz), den Satz, dass alle übrigen Angaben der Originalrechnung unverändert gelten, und ein Feld für den Ausgleich der Differenz. In der Excel-Datei tragen Sie die bisherigen und die richtigen Beträge ein, die Differenzen und der Gesamtbetrag werden berechnet: positiv bedeutet Nachzahlung, negativ Erstattung.
Was ist eine Rechnungskorrektur?
Eine Rechnungskorrektur, im Gesetz Berichtigung, ergänzt fehlende oder ersetzt falsche Angaben einer Rechnung. § 31 Absatz 5 UStDV erlaubt sie, wenn die Rechnung nicht alle Angaben nach § 14 Absatz 4 oder § 14a UStG enthält oder Angaben unzutreffend sind. Es müssen nur die fehlenden oder falschen Angaben übermittelt werden, und zwar durch ein Dokument, das spezifisch und eindeutig auf die Rechnung bezogen ist. Für dieses Dokument gelten die gleichen Anforderungen an Form und Inhalt wie für die Rechnung selbst. Wer an Unternehmer E-Rechnungen ausstellen muss, berichtigt also ebenfalls im strukturierten Format.
Berichtigen darf nur, wer die Rechnung ausgestellt hat. Der Empfänger kann eine fehlerhafte Rechnung nicht selbst korrigieren, sondern muss den Aussteller um eine Korrektur bitten. Für den Vorsteuerabzug braucht er eine ordnungsgemäße Rechnung (§ 15 Absatz 1 Satz 1 Nummer 1 UStG).
Rechnungskorrektur, Stornorechnung oder Gutschrift
| Dokument | Wann | Wirkung |
|---|---|---|
| Rechnungskorrektur | Einzelne Angaben fehlen oder sind falsch, zum Beispiel Anschrift, Leistungsdatum, Steuernummer, Leistungsbeschreibung; Preisnachlass oder Teilrücksendung | Originalrechnung bleibt gültig, nur die genannten Angaben ändern sich |
| Stornorechnung | Rechnung soll ganz entfallen, etwa bei Auftragsstornierung oder doppelter Rechnung | Originalrechnung wird vollständig aufgehoben |
| Gutschrift | Leistungsempfänger rechnet nach Vereinbarung selbst über die Leistung ab | Gilt als Rechnung des Leistenden (§ 14 Abs. 2 Satz 5 UStG) |
Umgangssprachlich heißt eine Korrektur zugunsten des Kunden oft "Gutschrift". Das Bundesfinanzministerium hat mit Schreiben vom 25. Oktober 2013 klargestellt, dass diese Bezeichnung auf einem Dokument, das keine Gutschrift im umsatzsteuerlichen Sinn ist, unbeachtlich ist. Klarer ist trotzdem der Titel "Rechnungskorrektur".
Rückwirkende Berichtigung
Der Europäische Gerichtshof hat mit Urteil vom 15. September 2016 in der Rechtssache Senatex (C-518/14) entschieden, dass eine berichtigte Rechnung auf den Zeitpunkt der ursprünglichen Rechnung zurückwirken kann. Der Bundesfinanzhof hat das mit Urteil vom 20. Oktober 2016 (V R 26/15) übernommen. Praktisch heißt das: Wird eine berichtigungsfähige Rechnung korrigiert, bleibt der Vorsteuerabzug des Empfängers im ursprünglichen Zeitraum erhalten, und es entstehen keine Nachzahlungszinsen. Berichtigungsfähig ist eine Rechnung nach dieser Rechtsprechung, wenn sie zumindest Angaben zum Rechnungsaussteller, zum Leistungsempfänger, zur Leistungsbeschreibung, zum Entgelt und zur gesondert ausgewiesenen Umsatzsteuer enthält. Fehlt eines dieser Kernelemente oder sind die Angaben so unbestimmt, dass sie nicht zuzuordnen sind, wirkt die Korrektur nur für die Zukunft. Ob Ihr Fall rückwirkend zu behandeln ist, klären Sie mit Ihrer Steuerkanzlei.
Anders bei Änderungen des Entgelts, etwa durch einen nachträglichen Preisnachlass oder eine Rücksendung: Hier berichtigen Aussteller und Empfänger Umsatzsteuer und Vorsteuer im Voranmeldungszeitraum der Änderung (§ 17 Absatz 1 UStG). Ist zu viel Steuer ausgewiesen, schuldet der Aussteller den Mehrbetrag nach § 14c Absatz 1 UStG, bis er die Rechnung gegenüber dem Empfänger berichtigt.
Pflichtangaben
| Feld der Vorlage | Anforderung | Grundlage |
|---|---|---|
| Rechnungssteller, Rechnungsempfänger | Wie in der Originalrechnung, bei Fehlern in der Tabelle berichtigen | § 14 Abs. 4 Satz 1 Nr. 1 UStG |
| Steuernummer oder USt-IdNr. | Des Ausstellers | § 14 Abs. 4 Satz 1 Nr. 2 UStG |
| Nummer der Rechnungskorrektur, Datum | Eigenes Dokument mit eigener Nummer | § 14 Abs. 4 Satz 1 Nr. 3 und 4 UStG |
| Nummer und Datum der Originalrechnung | Spezifischer und eindeutiger Bezug | § 31 Abs. 5 Satz 2 UStDV |
| Berichtigte Angaben (bisher, richtig) | Nur die fehlenden oder unzutreffenden Angaben | § 31 Abs. 5 Satz 2 UStDV |
| Betragsänderung je Steuersatz | Entgelt und Steuerbetrag, falls sie sich ändern | § 14 Abs. 4 Satz 1 Nr. 7 und 8 UStG, § 17 UStG |
| Satz zu den übrigen Angaben | Klarstellung, dass alles andere gilt | Nachvollziehbarkeit |
So füllen Sie die Vorlage aus
- Parteien und Ihre Steuernummer oder USt-IdNr. eintragen.
- Der Korrektur eine eigene Nummer geben, zum Beispiel aus Ihrer Rechnungsfolge oder einem Kreis wie RK-2026-003.
- Nummer und Datum der Originalrechnung übernehmen.
- In "Berichtigte Angaben" je Zeile eine Angabe: was bisher stand und was richtig ist. Fehlte die Angabe, schreiben Sie "fehlt".
- Ändern sich Beträge, die bisherigen und die richtigen Werte je Steuersatz eintragen. Excel rechnet die Differenz.
- Ausgleich festlegen: Nachzahlung oder Erstattung, Betrag und Frist.
- Die Korrektur an den Empfänger senden, auf demselben Weg und im selben Format wie die Originalrechnung, und beide Dokumente zusammen acht Jahre aufbewahren.
Häufige Fehler
- Originalrechnung überschrieben und mit derselben Nummer neu verschickt. Für den Empfänger existieren dann zwei verschiedene Rechnungen mit einer Nummer.
- Kein eindeutiger Bezug auf die Originalrechnung.
- Der Empfänger korrigiert handschriftlich selbst. Das ist keine Berichtigung.
- Bei E-Rechnungspflicht eine Korrektur als einfaches PDF. Die Berichtigung muss dieselbe Form haben wie die Rechnung.
- Zu hoch ausgewiesene Steuer nicht korrigiert. Der Mehrbetrag wird nach § 14c UStG geschuldet.
- Nur den Bruttobetrag geändert, ohne Entgelt und Steuer je Satz.
Wer darf eine Rechnung korrigieren?
Nur der Rechnungsaussteller. Der Empfänger kann eine fehlerhafte Rechnung nicht selbst berichtigen, sondern fordert eine Korrektur beim Aussteller an. Bei einer Gutschrift ist der Aussteller der Leistungsempfänger, dann korrigiert er.
Wirkt eine Rechnungskorrektur rückwirkend?
Ja, wenn die ursprüngliche Rechnung berichtigungsfähig war, also mindestens Aussteller, Empfänger, Leistungsbeschreibung, Entgelt und gesondert ausgewiesene Umsatzsteuer enthielt (EuGH C-518/14, BFH V R 26/15). Dann bleibt der Vorsteuerabzug im ursprünglichen Zeitraum erhalten. Entgeltänderungen wirken dagegen erst im Zeitraum der Änderung.
Muss ich die ganze Rechnung neu ausstellen?
Nein. Nach § 31 Absatz 5 UStDV reicht ein Dokument, das nur die fehlenden oder falschen Angaben enthält und eindeutig auf die Rechnung verweist. Wer lieber eine komplett neue Rechnung schickt, storniert die alte mit einer Stornorechnung und vergibt eine neue Nummer.
Rechnungskorrektur oder Gutschrift, was ist richtig?
Für eine Berichtigung durch den Aussteller ist "Rechnungskorrektur" der richtige Begriff. Eine Gutschrift im Sinne des Umsatzsteuergesetzes stellt der Leistungsempfänger nach vorheriger Vereinbarung aus. Die umgangssprachliche Bezeichnung einer Korrektur als Gutschrift ist umsatzsteuerlich unbeachtlich, kann aber zu Verwechslungen führen.
Was Kontevia dabei übernimmt
Kontevia startet in Deutschland mit ersten Pilotbetrieben. So ist der Ablauf angelegt:
Sie senden eine erhaltene Rechnung als Foto, PDF oder E-Rechnung per WhatsApp, E-Mail oder Upload. Kontevia prüft die Pflichtangaben nach § 14 Absatz 4 UStG und zeigt, welche Angaben fehlen, damit Sie beim Lieferanten gezielt eine Korrektur anfordern können. Trifft die Korrektur ein, wird sie mit der Originalrechnung verknüpft und unverändert archiviert. Ihr Steuerberater erhält beide Belege mit einem Buchungsvorschlag und übernimmt die Prüfung und Buchung.
Vorlage herunterladen, kostenlos und ohne Anmeldung
Verwandte Seiten
Quellen und Rechtsgrundlagen
- § 31 UStDV Angaben in der Rechnung (Absatz 5 Berichtigung), gesetze-im-internet.de
- § 14 UStG Ausstellung von Rechnungen, gesetze-im-internet.de
- § 14c UStG Unrichtiger oder unberechtigter Steuerausweis, gesetze-im-internet.de
- § 15 UStG Vorsteuerabzug, gesetze-im-internet.de
- § 17 UStG Änderung der Bemessungsgrundlage, gesetze-im-internet.de
- EuGH, Urteil vom 15.09.2016, C-518/14 (Senatex): Rückwirkung der Rechnungsberichtigung, curia.europa.eu
- BMF-Schreiben vom 25.10.2013 zu §§ 14, 14a UStG (Begriff Gutschrift), bereitgestellt von der IHK München
E-Rechnungen und Kassenbons an einem Ort
Leiten Sie Rechnungen per E-Mail weiter oder fotografieren Sie den Beleg. Kontevia liest jede Position aus und übergibt die Belege an Ihre Steuerkanzlei, auch direkt in DATEV Unternehmen online. Die ersten Betriebe starten kostenlos und mit persönlicher Einrichtung.