Spesenabrechnung Vorlage 2026: PDF, Word und Excel für Auslagen
Spesenabrechnung Vorlage 2026 als PDF, Word und Excel: Auslagen von Mitarbeitenden erstatten, steuerfrei nach § 3 Nr. 50 EStG, Vorsteuer, Bewirtung, Belege.
- Word
- Excel
- Ohne Registrierung
- Stand 2026
- Aktualisiert am
Vorlage herunterladen, kostenlos und ohne Anmeldung
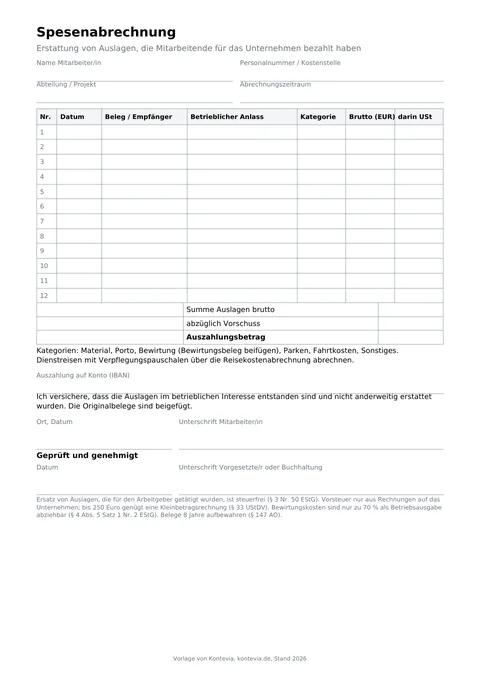 Vorschau, Seite 1 von 1
Text der Vorlage: Spesenabrechnung
Derselbe Inhalt wie im PDF und in der Word-Datei oben: alle Felder, Tabellen und Hinweise. Linien markieren Felder zum Ausfüllen.
Spesenabrechnung
Erstattung von Auslagen, die Mitarbeitende für das Unternehmen bezahlt haben
Name Mitarbeiter/in:Personalnummer / Kostenstelle:
Abteilung / Projekt:Abrechnungszeitraum:
| Nr. | Datum | Beleg / Empfänger | Betrieblicher Anlass | Kategorie | Brutto (EUR) | darin USt |
|---|---|---|---|---|---|---|
| 1 | ||||||
| 2 | ||||||
| 3 |
In der Vorlage 12 Zeilen zum Ausfüllen.
Summe Auslagen brutto:
abzüglich Vorschuss:
Auszahlungsbetrag:
Kategorien: Material, Porto, Bewirtung (Bewirtungsbeleg beifügen), Parken, Fahrtkosten, Sonstiges. Dienstreisen mit Verpflegungspauschalen über die Reisekostenabrechnung abrechnen.
Auszahlung auf Konto (IBAN):
Ich versichere, dass die Auslagen im betrieblichen Interesse entstanden sind und nicht anderweitig erstattet wurden. Die Originalbelege sind beigefügt.
Ort, Datum:Unterschrift Mitarbeiter/in:
Geprüft und genehmigt
Datum:Unterschrift Vorgesetzte/r oder Buchhaltung:
Ersatz von Auslagen, die für den Arbeitgeber getätigt wurden, ist steuerfrei (§ 3 Nr. 50 EStG). Vorsteuer nur aus Rechnungen auf das Unternehmen; bis 250 Euro genügt eine Kleinbetragsrechnung (§ 33 UStDV). Bewirtungskosten sind nur zu 70 % als Betriebsausgabe abziehbar (§ 4 Abs. 5 Satz 1 Nr. 2 EStG). Belege 8 Jahre aufbewahren (§ 147 AO).
Mit der Vorlage rechnen Mitarbeitende Beträge ab, die sie aus eigener Tasche für den Betrieb bezahlt haben: Porto, Material aus dem Baumarkt, Parkgebühren, eine Geschäftsbewirtung. Das PDF und die Word-Datei enthalten Name, Personalnummer oder Kostenstelle, Abteilung oder Projekt und Abrechnungszeitraum, eine Tabelle mit zwölf Zeilen für Datum, Beleg oder Empfänger, betrieblichen Anlass, Kategorie, Bruttobetrag und enthaltene Umsatzsteuer, die Summen mit Abzug eines Vorschusses, die IBAN für die Auszahlung, eine Versicherung der Mitarbeiterin oder des Mitarbeiters und ein Feld für die Genehmigung. Die Excel-Datei hat 20 Zeilen, eine Auswahlliste für Kategorie und Steuersatz, rechnet die enthaltene Umsatzsteuer je Beleg aus, summiert je Kategorie und ermittelt den Auszahlungsbetrag.
Spesenabrechnung oder Reisekostenabrechnung
Umgangssprachlich heißt vieles "Spesen". Steuerlich sind zwei Fälle zu trennen.
Auslagenersatz: Die Mitarbeiterin bezahlt etwas für den Arbeitgeber, das Unternehmen erstattet genau diesen Betrag. Solche Erstattungen sind nach § 3 Nummer 50 EStG steuerfrei, und zwar ohne Höchstbetrag, solange die Ausgabe tatsächlich für den Arbeitgeber getätigt wurde. Dafür ist diese Vorlage gedacht.
Reisekosten: Bei einer beruflichen Auswärtstätigkeit kommen Fahrtkosten, Übernachtung und Pauschalen für Verpflegungsmehraufwand hinzu. Diese Erstattungen sind nach § 3 Nummer 16 EStG nur steuerfrei, soweit sie die als Werbungskosten abziehbaren Beträge nicht übersteigen. Dafür gibt es die Reisekostenabrechnung Vorlage mit den Pauschalen von 14 und 28 Euro; die Pauschalen rechnet der Verpflegungsmehraufwand Rechner aus.
Mischen Sie beides nicht. Ein Parkticket während einer Dienstreise gehört in die Reisekostenabrechnung, Briefmarken für Kundenpost in die Spesenabrechnung.
Beispiel mit Umsatzsteuer
| Datum | Beleg | Kategorie | Brutto | Steuersatz | darin USt |
|---|---|---|---|---|---|
| 03.11.2026 | Baumarkt, Kabelbinder und Dübel | Material | 23,80 Euro | 19 % | 3,80 Euro |
| 05.11.2026 | Post, Briefmarken für Kundenbriefe | Porto | 6,99 Euro | steuerfrei | 0,00 Euro |
| 12.11.2026 | Parkhaus Innenstadt | Parken | 8,00 Euro | 19 % | 1,28 Euro |
| Summe | 38,79 Euro | 5,08 Euro |
Die Excel-Datei rechnet die enthaltene Steuer als Brutto mal Satz geteilt durch eins plus Satz. Bei 23,80 Euro und 19 Prozent sind das 3,80 Euro. Ob die Steuer als Vorsteuer abziehbar ist, hängt am Beleg, nicht an der Tabelle.
Vorsteuer, Bewirtung und Belege
Vorsteuer darf das Unternehmen nur aus einer Rechnung ziehen, die die Angaben nach § 14 UStG enthält (§ 15 Absatz 1 UStG). Bei Beträgen bis 250 Euro reicht eine Kleinbetragsrechnung mit Name und Anschrift des Ausstellers, Datum, Art und Menge der Leistung, Bruttobetrag und Steuersatz (§ 33 UStDV); der Name des Unternehmens muss darauf nicht stehen. Über 250 Euro muss die Rechnung auf das Unternehmen ausgestellt sein. Eine Rechnung auf den privaten Namen der Mitarbeiterin berechtigt nicht zum Vorsteuerabzug, die Erstattung bleibt aber möglich.
Bewirtungen aus geschäftlichem Anlass sind nur zu 70 Prozent als Betriebsausgabe abziehbar (§ 4 Absatz 5 Satz 1 Nummer 2 EStG). Zur Restaurantrechnung gehört ein ausgefüllter Bewirtungsbeleg mit Anlass und Teilnehmern. Fehlt ein Beleg ganz, etwa bei einem Parkautomaten ohne Quittung, hilft der Eigenbeleg, allerdings ohne Vorsteuerabzug.
Inhalte der Vorlage
| Feld der Vorlage | Anforderung | Grundlage |
|---|---|---|
| Name, Personalnummer oder Kostenstelle | Zuordnung der Erstattung zur Person | Lohnkonto und Buchhaltung |
| Abrechnungszeitraum | Monat oder Projekt, keine Lücken | Nachvollziehbarkeit, § 147 AO |
| Datum, Beleg oder Empfänger | Je Ausgabe ein Beleg | § 147 Absatz 1 Nr. 4 AO |
| Betrieblicher Anlass | Konkreter Zweck der Ausgabe | § 3 Nr. 50 EStG, Ausgabe für den Arbeitgeber |
| Kategorie | Material, Porto, Bewirtung, Parken, Fahrtkosten, Sonstiges | Kontierung durch die Buchhaltung |
| Brutto und darin USt | Betrag laut Beleg, Steuer je Satz | § 15 UStG, § 33 UStDV |
| Vorschuss und Auszahlungsbetrag | Verrechnung bereits gezahlter Beträge | Abrechnung |
| Versicherung und Unterschrift | Ausgaben betrieblich, nicht anderweitig erstattet | Beleg der Mitarbeiterin |
| Genehmigung | Prüfung durch Vorgesetzte oder Buchhaltung | Internes Kontrollsystem |
So füllen Sie die Vorlage aus
- Kopfdaten eintragen: Name, Personalnummer oder Kostenstelle, Abteilung oder Projekt, Zeitraum.
- Je Beleg eine Zeile: Datum, Aussteller des Belegs, betrieblicher Anlass in einem Satz.
- Kategorie wählen. Bewirtungen getrennt erfassen, weil sie anders gebucht werden.
- Bruttobetrag laut Beleg eintragen, in Excel den Steuersatz wählen. Die enthaltene Steuer wird berechnet.
- Einen erhaltenen Vorschuss abziehen, die IBAN für die Auszahlung angeben.
- Belege in der Reihenfolge der Zeilen nummerieren und anheften oder fotografieren.
- Unterschreiben und zur Genehmigung weitergeben.
Häufige Fehler
- Anlass fehlt oder lautet nur "Einkauf". Ohne Anlass ist der betriebliche Bezug nicht belegt.
- Reisekosten und Verpflegungspauschalen in der Spesenabrechnung. Dafür gilt § 3 Nummer 16 EStG mit eigenen Grenzen.
- Bewirtung ohne Bewirtungsbeleg. Dann fehlt der Nachweis für den Abzug von 70 Prozent.
- Vorsteuer aus Rechnungen über 250 Euro auf den Namen der Mitarbeiterin.
- Belege nur als Liste, Originale verloren. Die Abrechnung ersetzt den Beleg nicht.
- Doppelte Erstattung, weil derselbe Beleg in zwei Monaten auftaucht.
Sind Spesen für Mitarbeitende steuerfrei?
Echter Auslagenersatz ja: Erstattet der Arbeitgeber Ausgaben, die die Mitarbeiterin für ihn getätigt hat, ist das nach § 3 Nummer 50 EStG steuerfrei und gehört nicht zum Arbeitslohn. Reisekosten und Verpflegungspauschalen sind nach § 3 Nummer 16 EStG nur bis zu den abziehbaren Beträgen steuerfrei.
Was ist der Unterschied zwischen Spesenabrechnung und Reisekostenabrechnung?
Die Spesenabrechnung erstattet einzelne Auslagen gegen Beleg, unabhängig von einer Reise. Die Reisekostenabrechnung erfasst eine berufliche Auswärtstätigkeit mit Fahrt, Übernachtung, Nebenkosten und Pauschalen für Verpflegung. Für Reisen nutzen Sie die Reisekostenabrechnung Vorlage, für alles andere diese Vorlage.
Kann das Unternehmen die Vorsteuer aus Spesenbelegen abziehen?
Ja, wenn der Beleg eine ordnungsgemäße Rechnung ist. Bis 250 Euro genügt eine Kleinbetragsrechnung nach § 33 UStDV mit Steuersatz, auch ohne Namen des Unternehmens. Über 250 Euro muss die Rechnung auf das Unternehmen lauten. Eigenbelege und Quittungen ohne Steuersatz berechtigen nicht zum Vorsteuerabzug.
Wie lange müssen Spesenabrechnungen aufbewahrt werden?
Die Spesenabrechnung und die zugehörigen Belege sind Buchungsbelege und acht Jahre aufzubewahren, gerechnet ab dem Ende des Kalenderjahres der Abrechnung (§ 147 Absatz 1 Nummer 4 und Absatz 3 AO). Eine Abrechnung aus dem November 2026 bewahren Sie also bis Ende 2034 auf.
Was Kontevia dabei übernimmt
Kontevia startet in Deutschland mit ersten Pilotbetrieben. So ist der Ablauf angelegt:
Mitarbeitende fotografieren jeden Beleg und senden ihn per WhatsApp, E-Mail oder Upload. Kontevia erkennt Betrag, Steuersatz, Datum und Aussteller, fragt den Anlass nach, markiert Duplikate und legt das Bild unverändert im Archiv ab. Ihr Steuerberater erhält die Belege mit einem Buchungsvorschlag und entscheidet über Kontierung und Vorsteuer.
Vorlage herunterladen, kostenlos und ohne Anmeldung
Verwandte Seiten
- Reisekostenabrechnung Vorlage 2026: Excel und PDF mit Pauschalen und Kilometergeld
- Bewirtungsbeleg Vorlage 2026: PDF, Word und Excel kostenlos, mit allen Pflichtangaben
- Eigenbeleg Vorlage 2026: PDF, Word und Excel, wann er erlaubt ist und was draufstehen muss
- Bewirtungskosten Rechner 2026
- Verpflegungsmehraufwand Rechner 2026
- Kleinbetragsrechnung
- Vorsteuer
Quellen und Rechtsgrundlagen
- § 3 EStG Steuerfreie Einnahmen (Nr. 16 Reisekosten, Nr. 50 Auslagenersatz), gesetze-im-internet.de
- § 4 EStG Gewinnbegriff (Absatz 5 Satz 1 Nr. 2 Bewirtungsaufwendungen), gesetze-im-internet.de
- § 15 UStG Vorsteuerabzug, gesetze-im-internet.de
- § 33 UStDV Rechnungen über Kleinbeträge, gesetze-im-internet.de
- § 147 AO Ordnungsvorschriften für die Aufbewahrung von Unterlagen, gesetze-im-internet.de
E-Rechnungen und Kassenbons an einem Ort
Leiten Sie Rechnungen per E-Mail weiter oder fotografieren Sie den Beleg. Kontevia liest jede Position aus und übergibt die Belege an Ihre Steuerkanzlei, auch direkt in DATEV Unternehmen online. Die ersten Betriebe starten kostenlos und mit persönlicher Einrichtung.