Inventur zum 31.12.2026: Ablauf in Restaurant und Hotel, Stichtag, permanente Inventur
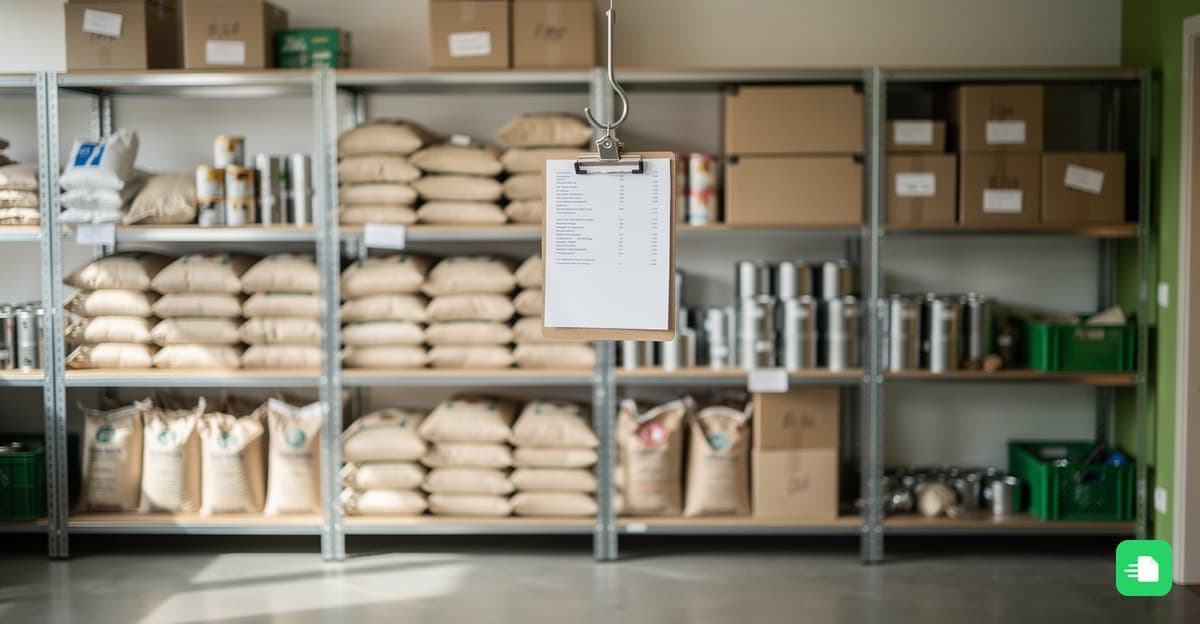
Am 31. Dezember stehen in vielen Restaurants nach dem letzten Gast noch Zählbögen auf dem Tresen. Die Inventur ist für bilanzierende Betriebe Pflicht, und in der Gastronomie ist sie mehr Arbeit als anderswo: Fleisch im Kühlhaus, angebrochene Spirituosen, Wein im Keller, im Hotel zusätzlich Minibars und Wäsche. Dieser Beitrag zeigt, wer die Inventur machen muss, welche Verfahren erlaubt sind und wie Sie sie in Küche, Bar und Hotel praktisch organisieren.
Kurz gesagt: Wer bilanziert, muss zum Ende jedes Geschäftsjahres alle Vermögensgegenstände und Schulden nach Art, Menge und Wert erfassen, in der Regel durch Zählen zum 31. Dezember. Statt am Stichtag selbst dürfen Sie auch bis zu drei Monate vorher oder zwei Monate nachher zählen, wenn Sie den Bestand sauber auf den Stichtag fortschreiben. Wer nur eine Einnahmen-Überschuss-Rechnung macht, ist zur Inventur nicht verpflichtet.
Wer muss eine Inventur machen?
Die Pflicht folgt aus der Buchführungspflicht. Nach § 240 Absatz 2 HGB muss jeder Kaufmann für den Schluss eines jeden Geschäftsjahres ein Inventar aufstellen. Das gilt für alle GmbHs und UGs und für eingetragene Kaufleute.
Ausgenommen sind Einzelkaufleute, die nach § 241a HGB an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren nicht mehr als jeweils 800.000 Euro Umsatzerlöse und 80.000 Euro Jahresüberschuss haben. Steuerlich gilt nach § 141 AO eine ähnliche Grenze: Buchführungspflichtig wird ein Gewerbetreibender, wenn das Finanzamt bei mehr als 800.000 Euro Umsatz im Kalenderjahr oder mehr als 80.000 Euro Gewinn dazu auffordert. Dann gelten auch die §§ 240 und 241 HGB.
| Betrieb | Gewinnermittlung | Inventur zum 31.12. |
|---|---|---|
| GmbH oder UG mit Restaurant | Bilanz | Pflicht |
| Eingetragener Kaufmann über den Grenzen | Bilanz | Pflicht |
| Einzelunternehmer mit Café unter den Grenzen | EÜR | keine Pflicht, aber sinnvoll für Wareneinsatz |
| Hotel als GmbH & Co. KG | Bilanz | Pflicht |
Auch ohne Pflicht lohnt sich eine Bestandsaufnahme. Ohne Anfangs- und Endbestand können Sie Ihren Wareneinsatz nicht ermitteln, und bei einer Betriebsprüfung ist eine plausible Nachkalkulation schwer.
Die erlaubten Verfahren
Stichtagsinventur
Der Klassiker: Sie zählen alles am 31. Dezember oder zeitnah um den Stichtag. § 240 Absatz 2 HGB verlangt, dass das Inventar innerhalb der einem ordnungsmäßigen Geschäftsgang entsprechenden Zeit aufgestellt wird. In der Gastronomie heißt das meist: nach Schichtende am 31. Dezember oder vor der ersten Schicht am 2. Januar, mit sauberer Abgrenzung der Verkäufe dazwischen.
Vor- oder nachverlegte Inventur
Nach § 241 Absatz 3 HGB dürfen Sie an einem Tag innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach dem Stichtag zählen. Voraussetzung ist ein Verfahren, das den Bestand wertmäßig auf den 31. Dezember fort- oder zurückrechnet. Für ein Hotel mit ruhigem Januar kann das praktisch sein: Zählung am 8. Januar, dann Rückrechnung über die Lieferungen und Verkäufe vom 1. bis 7. Januar.
Permanente Inventur
Nach § 241 Absatz 2 HGB ist keine körperliche Zählung zum Stichtag nötig, wenn ein anderes ordnungsgemäßes Verfahren den Bestand nach Art, Menge und Wert sicher feststellt. Typisch ist eine Lagerbuchhaltung, die jeden Zugang und Abgang fortschreibt, ergänzt um mindestens eine Zählung im Jahr. Für Weinkeller und Spirituosenlager mit Warenwirtschaft ist das realistisch, für eine Frischküche kaum.
Festwert und Gruppenbewertung
Nach § 240 Absatz 3 HGB dürfen Gegenstände, die regelmäßig ersetzt werden und deren Gesamtwert für den Betrieb nachrangig ist, mit einem Festwert angesetzt werden. Eine körperliche Bestandsaufnahme ist dann in der Regel alle drei Jahre nötig. Ob Ihr Geschirr, Besteck oder die Hotelwäsche dafür in Frage kommt, entscheidet Ihre Kanzlei. Gleichartige Vorräte dürfen nach § 240 Absatz 4 HGB zu Gruppen zusammengefasst und mit dem gewogenen Durchschnitt bewertet werden.
Praxis: So läuft die Inventur in Restaurant und Hotel
Vorbereitung im Dezember
- Zählbereiche festlegen: Kühlhaus, Tiefkühler, Trockenlager, Bar, Keller, im Hotel Etagen und Minibars
- Zähllisten vorbereiten, am besten nach Lagerort sortiert. Eine Vorlage finden Sie unter Inventurliste Vorlage
- Lieferungen um den Stichtag planen, damit keine Ware doppelt oder gar nicht erfasst wird
- Je zwei Personen pro Bereich: eine zählt, eine schreibt
Bewertung
Gezählt wird in Mengen, bewertet wird mit Anschaffungskosten, also dem Einkaufspreis netto bei Vorsteuerabzug. Angebrochene Flaschen schätzen Sie in Zehnteln. Verdorbene oder abgelaufene Ware wird ausgebucht und nicht mitgezählt.
Beispiel Restaurant
Ein Restaurant mit 60 Plätzen zählt am 31. Dezember nach Schichtende:
| Bereich | Positionen | Wert netto |
|---|---|---|
| Kühlhaus und Tiefkühler | Fleisch, Fisch, Molkerei | 3.420 Euro |
| Trockenlager | Mehl, Öl, Konserven, Gewürze | 1.180 Euro |
| Bar | 46 Flaschen Spirituosen, davon 18 angebrochen | 1.960 Euro |
| Weinkeller | 312 Flaschen | 4.870 Euro |
| Summe Warenbestand | 11.430 Euro |
Mit Anfangsbestand, Wareneinkauf und Endbestand ermittelt die Kanzlei den Wareneinsatz. Den Rechenweg können Sie mit dem Wareneinsatz Rechner nachvollziehen.
Beispiel Hotel
Ein Hotel mit 40 Zimmern zählt zusätzlich die Minibars. Bei 40 Minibars mit durchschnittlich 9 Artikeln zu je 1,80 Euro Einkaufspreis ergibt das 648 Euro. Dazu kommen Frühstücksvorräte, Reinigungsmittel und Kosmetikartikel für die Zimmer. Wäsche, Geschirr und Möbel gehören je nach Bewertung zum Anlagevermögen oder werden mit Festwert geführt, das klärt die Kanzlei.
Inventurdifferenzen
Weicht der gezählte Bestand vom Buchbestand ab, entsteht eine Inventurdifferenz. In der Gastronomie typisch sind Schwund an der Bar, Bruch, Personalverzehr und nicht erfasste Rückgaben an Lieferanten. Kleine Differenzen sind normal. Wiederkehrende große Differenzen deuten auf Fehler in der Erfassung hin und sind bei einer Betriebsprüfung ein Ansatzpunkt für Nachfragen. Dokumentieren Sie Bruch und Verderb deshalb laufend, etwa mit einer einfachen Schwundliste.
Muss ich als Kleinunternehmer eine Inventur machen?
Nein, wenn Sie Ihren Gewinn mit der Einnahmen-Überschuss-Rechnung ermitteln und nicht buchführungspflichtig sind. Eine einfache Bestandsaufnahme ist trotzdem sinnvoll, damit Sie Ihren Wareneinsatz kennen und bei Rückfragen des Finanzamts Zahlen haben.
Wie lange muss ich Inventurlisten aufbewahren?
Inventare gehören nach § 147 Absatz 1 Nummer 1 AO zu den Unterlagen mit zehn Jahren Aufbewahrungsfrist. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem das Inventar aufgestellt wurde. Das Fristende können Sie mit dem Aufbewahrungsfrist Rechner prüfen.
Darf ich die Inventur schätzen statt zählen?
Nein, eine reine Schätzung ersetzt keine Inventur. Erlaubt sind nur die Verfahren aus §§ 240 und 241 HGB, etwa Stichprobeninventur nach anerkannten mathematisch-statistischen Methoden oder die permanente Inventur. Bei angebrochenen Flaschen ist das Schätzen der Füllmenge aber üblich und zulässig, solange die Methode nachvollziehbar ist.
Was ist der Unterschied zwischen Inventur und Inventar?
Die Inventur ist der Vorgang, also das Zählen, Messen und Wiegen. Das Inventar ist das Ergebnis: das Verzeichnis aller Vermögensgegenstände und Schulden nach Art, Menge und Wert zum Stichtag. Aus dem Inventar entsteht dann die Bilanz.
Was Kontevia dabei übernimmt
Kontevia startet in Deutschland mit ersten Pilotbetrieben. Kontevia bucht nicht und berät nicht steuerlich, und es zählt auch nicht Ihr Lager. Für die Inventur hilft Kontevia indirekt: Wenn Lieferscheine und Rechnungen von Großmarkt, Metzger und Getränkehändler laufend per WhatsApp oder E-Mail eingehen, sind die Wareneinkäufe bis zum 31. Dezember vollständig, mit Positionen und Steuersätzen ausgelesen. Ihre Kanzlei bekommt die Belege mit Buchungsvorschlag und kann Bestand und Wareneinsatz sauber abgrenzen. Mehr unter Kontevia für die Gastronomie, Kontevia für Hotels und Preise.
Quellen
- § 240 HGB: https://www.gesetze-im-internet.de/hgb/__240.html
- § 241 HGB: https://www.gesetze-im-internet.de/hgb/__241.html
- § 241a HGB: https://www.gesetze-im-internet.de/hgb/__241a.html
- § 141 AO: https://www.gesetze-im-internet.de/ao_1977/__141.html
- § 147 AO: https://www.gesetze-im-internet.de/ao_1977/__147.html
Stand: 12. Oktober 2026. Dieser Beitrag ersetzt keine steuerliche Beratung.
Quellen und Rechtsgrundlagen
- § 240 HGB Inventar, gesetze-im-internet.de
- § 241 HGB Inventurvereinfachungsverfahren, gesetze-im-internet.de
- § 241a HGB Befreiung von der Pflicht zur Buchführung und Erstellung eines Inventars, gesetze-im-internet.de
- § 141 AO Buchführungspflicht bestimmter Steuerpflichtiger, gesetze-im-internet.de
- § 147 AO Ordnungsvorschriften für die Aufbewahrung von Unterlagen, gesetze-im-internet.de
Keine Lust auf Papierkram?
Testen Sie Kontevia: Belege per WhatsApp, fertig für den Steuerberater. Kassenbon fotografieren, senden, erledigt. Die ersten Betriebe starten kostenlos und mit persönlicher Einrichtung.
Nützliche Rechner und Seiten
- Umsatzsteuer Rechner 2026
- Bewirtungskosten Rechner 2026
- Wareneinsatz berechnen
- Kontevia für die Gastronomie
Vorlagen zum Herunterladen
Weitere Artikel
Buchhaltung in der Gastronomie 2026: Belege, Kasse, 7 und 19 Prozent, Steuerberater
Buchhaltung in der Gastronomie 2026: Kasse mit TSE und Bonpflicht, Kassenbuch, Lieferscheine, 7 Prozent Speisen und 19 Prozent Getränke, Trinkgeld, Bewirtung, GoBD, Ablauf mit dem Steuerberater, Prüfungsfehler.
Mehrwertsteuer Gastronomie 2026: 7 Prozent auf Speisen, 19 Prozent auf Getränke
Mehrwertsteuer in der Gastronomie 2026: 7 % auf Speisen dauerhaft, 19 % auf Getränke, 30 % Pauschale bei Buffet und Kombiangeboten, Vorsteuer aus Großmarktrechnungen mit zwei Sätzen.
Bewirtungsbeleg richtig ausfüllen 2026: Pflichtangaben, digitale Belege und die 70-Prozent-Regel
Bewirtungsbeleg 2026 ausfüllen: Pflichtangaben bis und über 250 Euro, TSE-Kassenbon, Trinkgeld, digitaler Eigenbeleg nach dem BMF-Schreiben vom 19.11.2025.